
주식 시장에는 "달리는 말에 올라타라"는 오랜 격언이 있습니다. 바로 최근 주가 흐름이 가장 강한 종목을 매수해 추세가 꺾이기 전까지 수익을 극대화하는 모멘텀(Momentum) 팩터 전략입니다.
그러나 동일하게 '모멘텀'이라는 이름을 달고 있는 ETF라 할지라도 내부를 들여다보면 완전히 다른 방식으로 운용됩니다. 어떤 상품은 소수 주도주에 과감하게 비중을 몰아 싣는 반면, 어떤 상품은 특정 섹터 쏠림을 방지하기 위해 정교한 위험 분산 장치를 적용합니다.
이러한 설계 차이는 상승장 탄력뿐 아니라 급락장 방어력에서도 극명한 성과 격차를 만들어냅니다. 미국 증시를 대표하는 5대 모멘텀 ETF(SPMO, MTUM, VFMO, JMOM, SEIM)의 실측 데이터와 공식 운용 메커니즘을 꼼꼼하게 대조·분석해 보겠습니다.
1. 기본 프로필 및 비용 구조
기본적인 체급(순자산), 수수료, 유동성을 비교한 결과입니다 (2026년 9월 18일 기준).
| 항목 | SPMO | MTUM | VFMO | JMOM | SEIM |
| 운용사 | Invesco | BlackRock | Vanguard | JPMorgan | SEI |
| 순자산(AUM) | $19.90B | $26.66B | $1.72B | $2.40B | $1.43B |
| 운용수수료 | 0.10% | 0.20% | 0.10% | 0.10% | 0.20% |
| 배당률 | 0.71% | 0.60% | 0.61% | 0.74% | 0.54% |
| 일일 거래량 | 1,614,700 | 680,300 | 41,200 | 68,900 | 92,000 |
| 현재가 | $149.21 | $309.62 | $227.31 | $82.47 | $53.49 |
-
자산 규모 및 거래 유동성: 전통의 대표 주자인 MTUM이 순자산 266.6억 달러로 가장 큰 규모를 유지하고 있으나, 최근 거래량 측면에서는 SPMO(일평균 약 161만 주)가 MTUM 대비 2배 이상 활발하게 거래되고 있습니다.
-
보수 경쟁력: SPMO, VFMO, JMOM은 연 0.10%의 저보수를 책정하여 장기 투자 시 복리 비용 절감 효과가 우수합니다. MTUM과 SEIM은 연 0.20%로 상대적으로 높습니다.
2. 공식 소개 및 핵심 운용 전략
각 운용사 공식 투자설명서(Prospectus/Factsheet)에 명시된 지수 산출 및 포트폴리오 관리 원칙입니다.
① SPMO (Invesco S&P 500 Momentum ETF)
-
추종 지수: S&P 500 Momentum Index
-
운용 전략: S&P 500 구성 종목 중 직전 1개월을 제외한 과거 12개월간의 위험조정 모멘텀 점수가 가장 높은 약 100개 종목을 선별합니다. 모멘텀 점수와 시가총액을 결합해 가중치를 부여하므로, 강세장에서 시장을 이끄는 메가캡 주도주에 비중이 대폭 집중되는 공격적인 성향을 띱니다. 리밸런싱은 연 2회(3월, 9월) 실시됩니다.
② MTUM (iShares MSCI USA Momentum Factor ETF)
-
추종 지수: MSCI USA Momentum SR Variant Index
-
운용 전략: 미국 대·중형주 유니버스에서 6개월 및 12개월 위험조정 가격 모멘텀을 종합 평가합니다. 개별 종목당 비중 상한(통상 5%)을 설정해 단일 종목 위험을 통제하며, 평시 연 2회(5월, 11월) 정기 리밸런싱 외에도 시장 변동성이 극단적으로 치솟을 때 수시 리밸런싱(Ad-hoc)을 발동할 수 있는 안전장치가 마련되어 있습니다.
③ VFMO (Vanguard U.S. Momentum Factor ETF)
-
운용 방식: 퀀트 룰 기반 액티브(Rules-based Active)
-
운용 전략: 미국 전 종목(Russell 3000 유니버스)을 대상으로 뱅가드의 정량 팩터 모델을 적용합니다. 12개월 및 2개월 모멘텀을 함께 고려하며, 수백 개 종목(통상 600개 내외)에 고르게 분산 투자하여 개별 기업의 펀더멘털 악재나 어닝 쇼크 위험을 구조적으로 분산시킵니다.
④ JMOM (JPMorgan U.S. Momentum Factor ETF)
-
추종 지수: JP Morgan US Momentum Factor Index
-
운용 전략: Russell 1000 유니버스를 바탕으로 하되, 가장 큰 특징은 섹터 중립(Sector-Neutral) 설계입니다. 특정 업종(예: IT)으로 쏠리지 않도록 벤치마크 지수의 섹터 비중을 추종하면서, 각 섹터 내에서 상대 강도가 가장 우수한 종목을 발굴해 담습니다.
⑤ SEIM (SEI QiM U.S. Large Cap Momentum Active ETF)
-
운용 방식: 퀀트 액티브(Active)
-
운용 전략: SEI의 QiM(정량 투자 관리) 엔진을 활용합니다. 단순 주가 상승률뿐만 아니라 기업의 실적 발표치, 실적 추정치 상향 조정(Earnings Revisions), 서프라이즈 모멘텀 등 펀더멘털 데이터를 복합 결합합니다. 여기에 가치(Value) 및 저변동성(Low Vol) 리스크 필터를 함께 걸어 하락장 방어에 주력합니다.
3. 포트폴리오 분석 (종목 집중도 비교)
동일한 시점(2026년 9월 18일) 포트폴리오 상위 10개 보유 종목을 보면 운용 방식의 차이가 적나라하게 드러납니다.
-
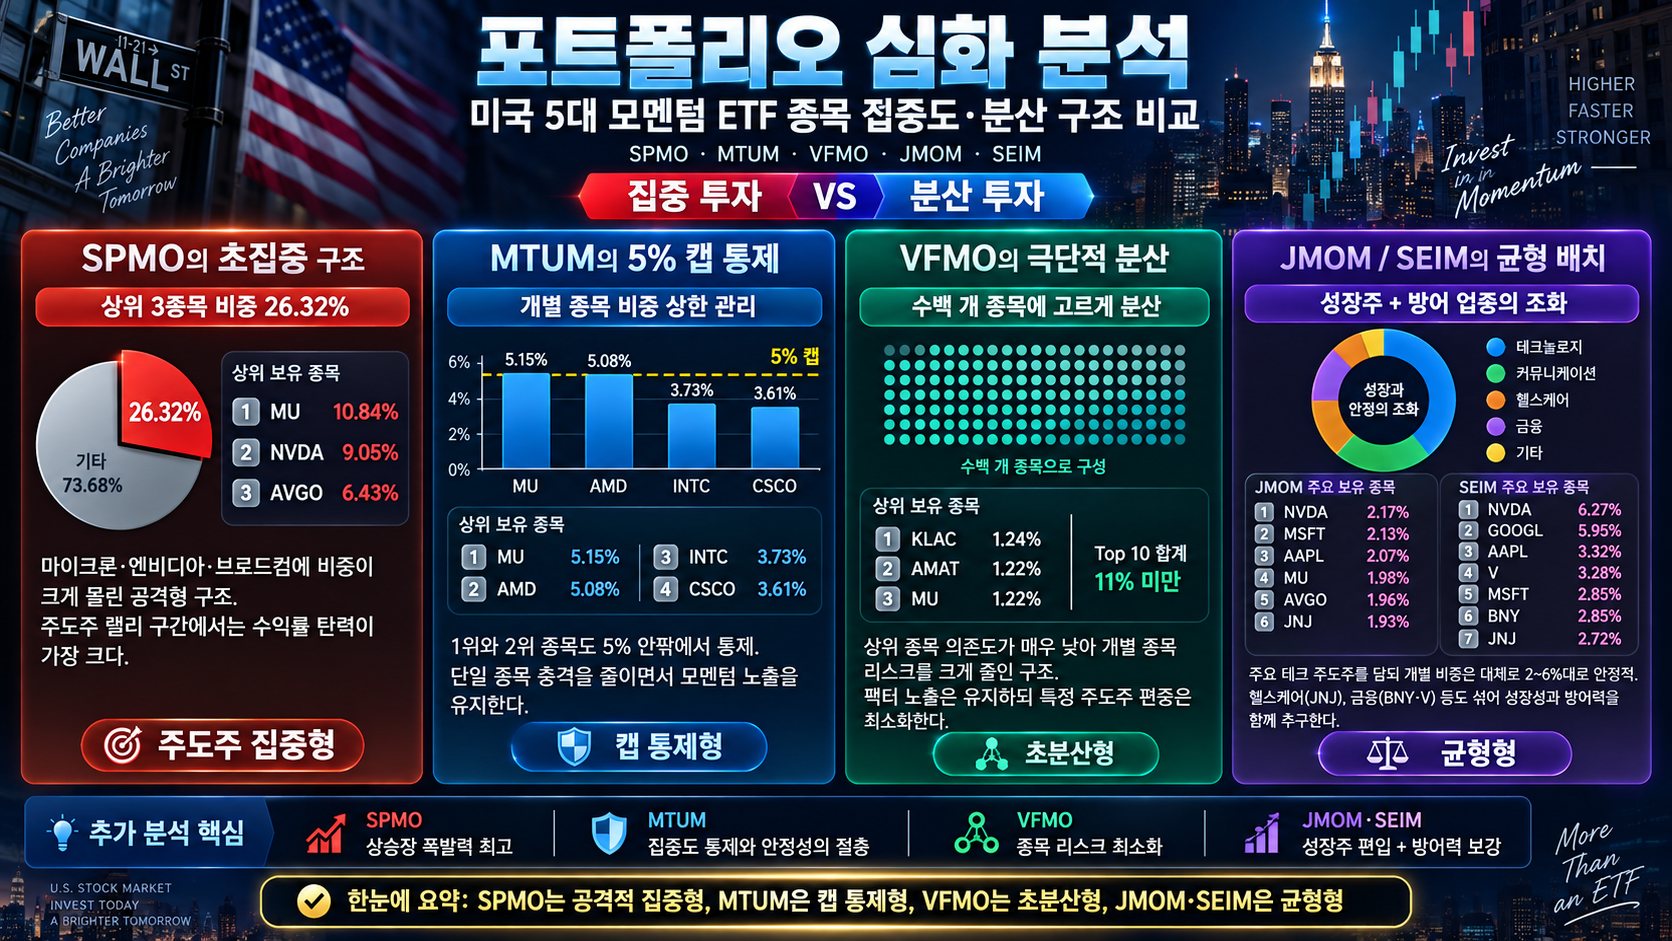
SPMO의 초집중 구조: 마이크론(10.84%), 엔비디아(9.05%), 브로드컴(6.43%) 등 상위 3종목 비중만 26.32%에 달합니다. 주도주가 랠리를 펼칠 때 수익률이 폭발할 수밖에 없는 구조입니다.
-
MTUM의 5% 캡 통제: 1위 마이크론(5.15%), 2위 AMD(5.08%) 등으로 개별 종목 비중을 5% 선에서 엄격하게 제한하여 단일 종목 충격을 완화합니다.
-
VFMO의 극단적 분산: 1위 KLAC 비중조차 1.24%에 불과하며 상위 10개 종목 합계가 11% 미만입니다.
-
JMOM / SEIM의 균형 배치: 주요 테크 주도주(NVDA, MSFT, AAPL, GOOGL)를 편입하되 개별 비중을 2~6%대로 안정적으로 유지하며, 헬스케어(JNJ)나 금융(BNY) 등을 고르게 섞어두었습니다.
| 순위 | SPMO | MTUM | VFMO | JMOM | SEIM |
| 1 | MU (10.84%) | MU (5.15%) | KLAC (1.24%) | NVDA (2.17%) | NVDA (6.27%) |
| 2 | NVDA (9.05%) | AMD (5.08%) | AMAT (1.22%) | MSFT (2.13%) | GOOGL (5.95%) |
| 3 | AVGO (6.43%) | INTC (3.73%) | MU (1.22%) | AAPL (2.07%) | AAPL (3.32%) |
| 4 | JNJ (4.65%) | CSCO (3.61%) | AMD (1.15%) | MU (1.98%) | V (3.28%) |
| 5 | GOOGL (4.39%) | JNJ (3.40%) | INTC (1.11%) | AVGO (1.96%) | MSFT (2.85%) |
| 6 | AMD (3.87%) | AMAT (2.92%) | GLW (1.06%) | JNJ (1.93%) | BNY (2.85%) |
| 7 | GOOG (3.48%) | SNDK (2.85%) | LRCX (1.02%) | GOOGL (1.91%) | LRCX (2.81%) |
| 8 | LRCX (3.43%) | GOOGL (2.77%) | WDC (0.98%) | AMD (1.86%) | JNJ (2.72%) |
| 9 | XOM (3.15%) | PANW (2.74%) | SNDK (0.98%) | META (1.58%) | MU (2.58%) |
| 10 | CAT (2.43%) | XOM (2.64%) | MRVL (0.96%) | PLTR (1.40%) | DELL (2.52%) |
| Top 3 합계 | 26.32% | 13.96% | 3.68% | 6.37% | 15.54% |
4. 수익률 및 방어력 비교
(1) 구간별 수익률 (주가 / TR)
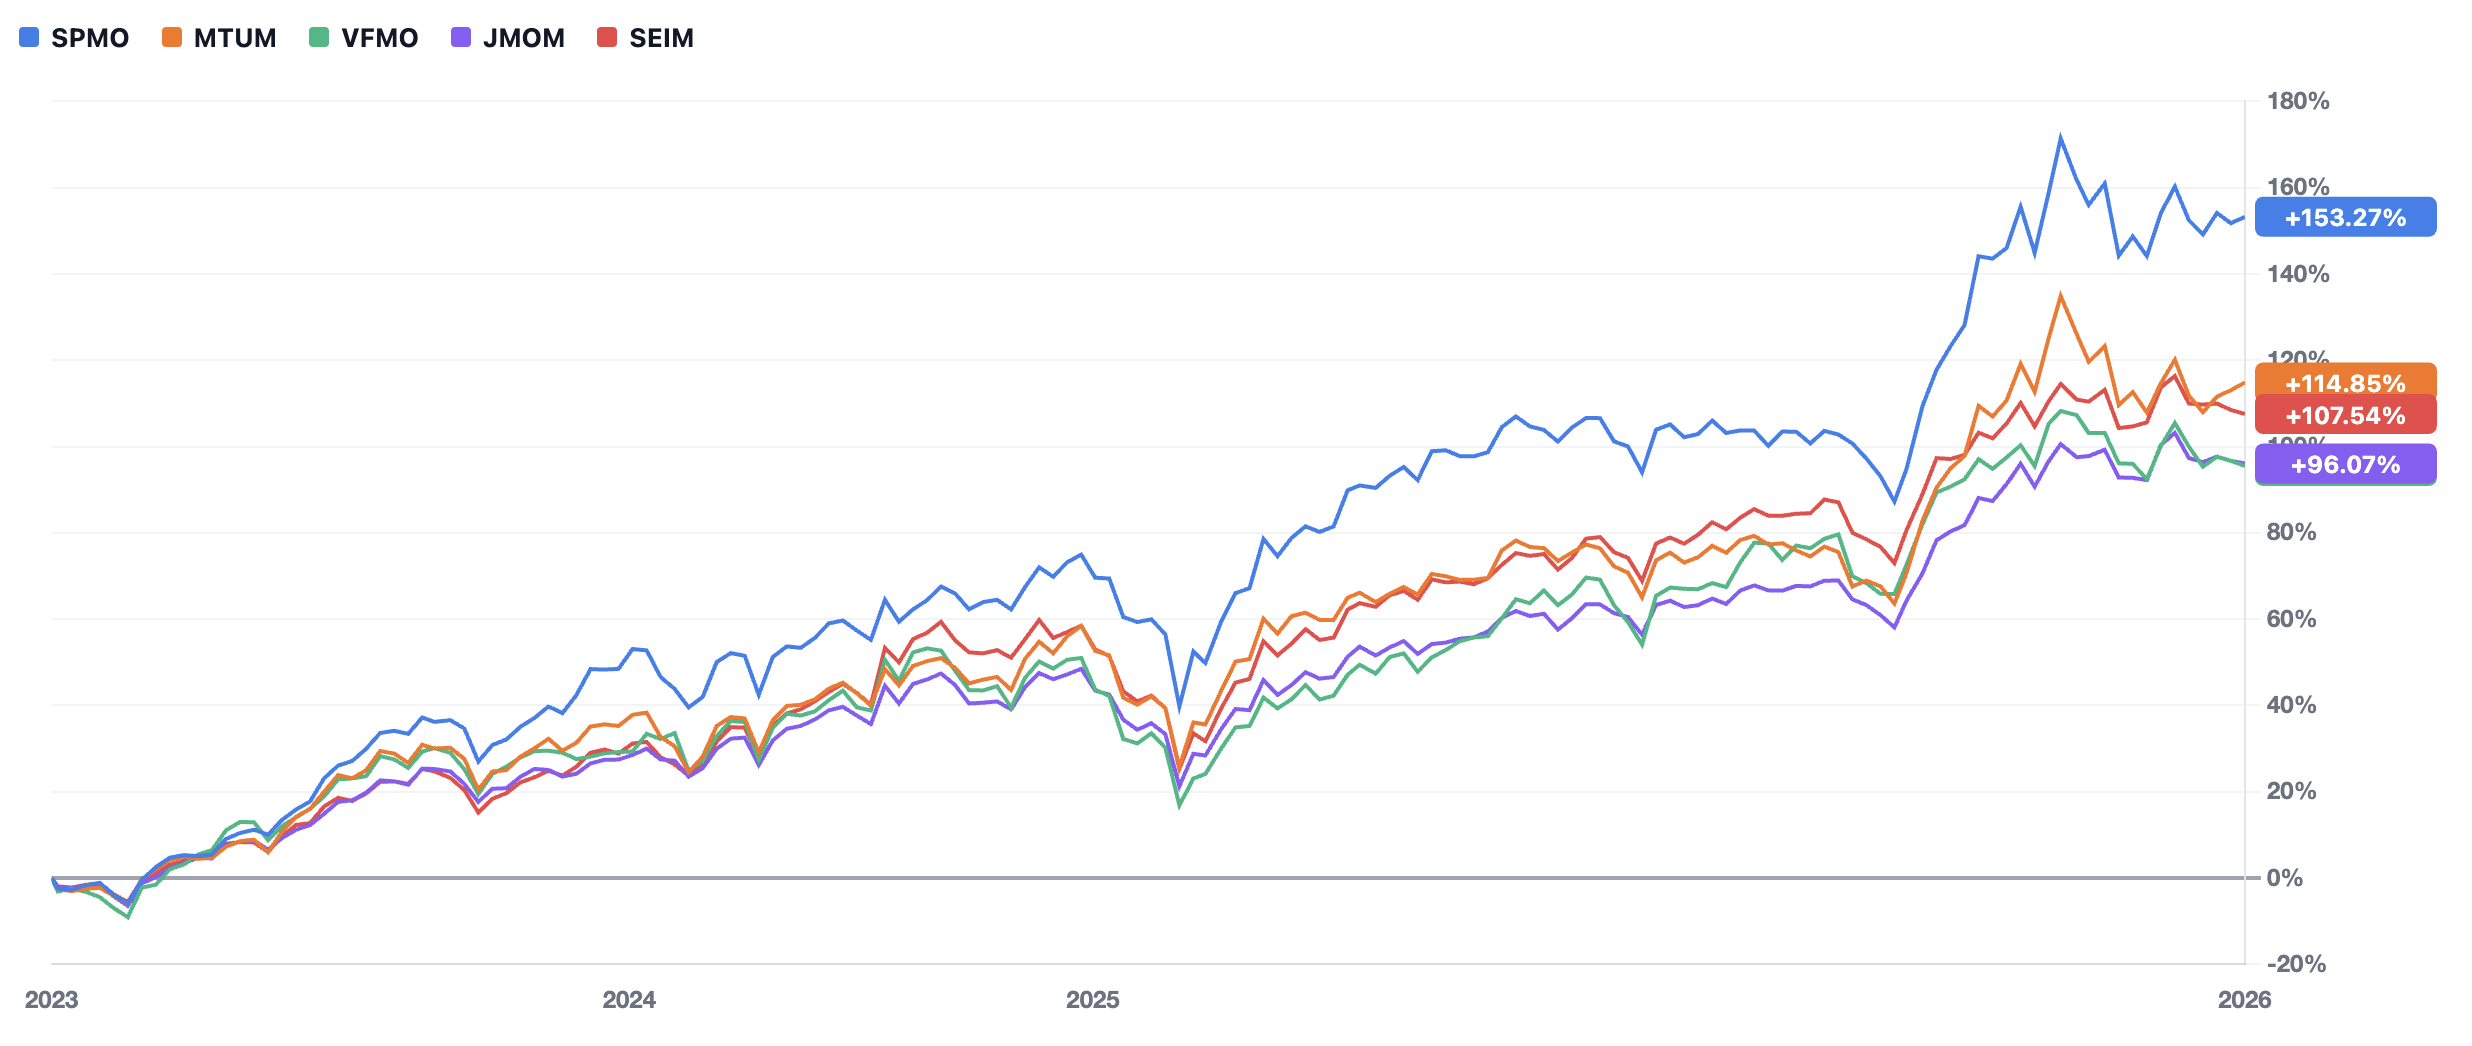
강세장 지속 구간(최근 3년)과 최근 단기 조정 국면의 수익률입니다.
| 구분 | SPMO | MTUM | VFMO | JMOM | SEIM |
| YTD | 25.05% (25.60%) | 23.69% (23.94%) | 18.85% (19.23%) | 21.01% (21.45%) | 15.95% (16.35%) |
| 최근 6개월 | 28.56% (29.12%) | 25.74% (25.88%) | 15.40% (15.76%) | 19.38% (19.81%) | 15.03% (15.42%) |
| 최근 3년 누적 | 152.94% (158.05%) | 114.58% (119.65%) | 94.89% (99.58%) | 95.10% (100.48%) | 107.17% (110.70%) |
| 최근 3개월 (조정) | -6.69% (-6.54%) | -8.54% (-8.54%) | -6.12% (-5.94%) | -2.24% (-2.06%) | -3.24% (-3.09%) |
| 최근 1개월 (조정) | -1.12% (-1.12%) | -0.70% (-0.50%) | -3.46% (-3.46%) | -2.04% (-2.04%) | -2.69% (-2.69%) |
-
상승장 파괴력: 3년 누적 성과에서 SPMO(TR 158.05%)는 MTUM(119.65%)을 약 38%p 차이로 압도하며 비교군 1위를 기록했습니다.
-
단기 조정기 차별화: 최근 3개월 기술주/반도체 단기 조정기에는 섹터 중립 및 멀티팩터를 적용한 JMOM(-2.24%)과 SEIM(-3.24%)의 하락 폭이 가장 작았습니다.
(2) 역사적 위기 국면 최대 낙폭(MDD) 검증
주요 시장 충격 구간에서의 하락률 데이터입니다.
| 충격 구간 | SPMO | MTUM | VFMO | JMOM | SEIM |
| 2020 코로나 급락장 | -30.9% | -34.1% | -36.8% | -34.3% | - |
| 2022 인플레이션 긴축장 | -18.5% | -26.8% | -19.9% | -27.7% | -6.4% |
| 2025 관세 이슈 급락 | -20.0% | -20.9% | -18.5% | -15.3% | -21.2% |
| 2026 이란 분쟁 급락 | -10.3% | -9.9% | -10.5% | -7.8% | -10.1% |
| 2026 반도체 섹터 조정 | -8.8% | -13.3% | -7.3% | -2.4% | -3.1% |
-
모멘텀 붕괴(Crash) 국면: 2022년 금리 인상기처럼 주도주가 급격히 바뀌는 시기에는 MTUM(-26.8%)과 JMOM(-27.7%)이 큰 폭으로 밀렸으나, 실적 지표를 결합한 SEIM(-6.4%)과 대형주 집중형 SPMO(-18.5%)이 우수한 방어력을 나타냈습니다.
-
섹터 로테이션 국면: 2026년 반도체 조정 국면에서는 반도체 비중이 높았던 MTUM(-13.3%)과 SPMO(-8.8%)의 낙폭이 두드러진 반면, JMOM(-2.4%)은 섹터 중립 덕분에 손실을 완벽히 통제했습니다.
5. 투자자별 선택 가이드
-
SPMO — "상승장 주도주 수익률을 가장 확실하게 쥐고 싶은 투자자"
-
S&P 500 내 최상위 모멘텀 대형주에 집중합니다.
-
운용보수(0.10%)와 유동성이 최상급이며, 강세장에서 압도적인 아웃퍼폼을 기록했습니다.
-
-
MTUM — "전통의 대형 펀드로 폭넓은 대·중형주 모멘텀을 원하는 투자자"
-
AUM 260억 달러가 넘는 최대 규모 상품으로 안정적 유동성을 제공합니다.
-
다만 0.20%의 보수와 5% 종목 캡으로 인해 주도주 장세에서 SPMO 대비 탄력이 일부 제한될 수 있습니다.
-
-
JMOM — "모멘텀 투자를 원하지만 특정 섹터 급락이 두려운 투자자"
-
섹터 중립 구조로 특정 테마나 업종 붕괴 시 계좌 하방을 탁월하게 방어합니다.
-
0.10%의 저렴한 보수와 가장 높은 배당률(0.74%)이 강점입니다.
-
-
SEIM — "단순 주가뿐만 아니라 기업 펀더멘털 실적까지 검증하고 싶은 투자자"
-
어닝 서프라이즈와 이익 모멘텀을 결합한 퀀트 액티브 ETF입니다.
-
2022년과 같은 가치주 전환 장세에서 뛰어난 하방 방어 기록을 입증했습니다.
-
-
VFMO — "개별 종목 악재를 철저히 배제하고 팩터 효과만 누리고 싶은 투자자"
-
수백 개 종목에 고르게 분산하여 종목 고유 리스크를 제거한 0.10% 저보수 팩터 ETF입니다.
-
6. 결론
모멘텀 ETF는 단순히 과거 주가만 보고 기계적으로 똑같이 매수하는 상품이 아닙니다.
-
상승장에서 최고의 초과 성과를 달성한 것은 SPMO였으며,
-
섹터 로테이션 및 하락 국면에서 가장 든든한 방어막을 친 것은 JMOM과 SEIM이었습니다.
자신의 투자 성향이 주도주 랠리를 극대화하는 성장 지향형이라면 SPMO가 가장 매력적인 선택지이며, 변동성과 MDD를 낮추고 장기 복리를 쌓아가는 밸런스형이라면 JMOM을 포트폴리오 핵심 팩터로 편입하는 전략이 유효합니다.
7. Q&A (자주 묻는 질문)
Q1. SPMO와 MTUM 중 하나만 고른다면 어떤 차이가 가장 결정적인가요?
A1. 핵심은 종목 집중도와 수수료입니다. SPMO는 S&P 500 대형주 중심에 상위 3종목 비중이 26%를 넘어 주도주 탄력이 매우 강하고 수수료가 0.10%입니다. 반면 MTUM은 중형주까지 포괄하며 개별 종목 캡(5%)을 두어 상위 비중이 분산되어 있고 수수료는 0.20%입니다. 최근 몇 년간 빅테크 주도 장세에서는 SPMO의 성과가 크게 앞섰습니다.
Q2. 모멘텀 ETF는 하락장에서 취약하지 않나요?
A2. 급격한 시장 전환기(Momentum Crash)에는 과거 주도주가 급락하면서 지수 리밸런싱까지 시차가 발생해 일시적으로 낙폭이 커질 수 있습니다. 그러나 섹터 비중을 중립으로 통제하는 JMOM이나 어닝 펀더멘털을 결합한 SEIM을 활용하면 이러한 모멘텀 고유의 하방 리스크를 크게 완화할 수 있습니다.
Q3. S&P 500(VOO, SPY)이나 나스닥 100(QQQ) 대신 모멘텀 ETF를 편입하는 이유는 무엇인가요?
A3. 모멘텀 팩터는 역사적으로 장기 시장 지수(S&P 500) 대비 초과 수익(Alpha)을 창출해 온 대표적인 팩터입니다. 지수 전체를 추종하기보다 시장에서 가장 자금이 강하게 유입되는 '시대의 주도주'에 가중치를 두고자 할 때 효율적인 대안이 됩니다.