
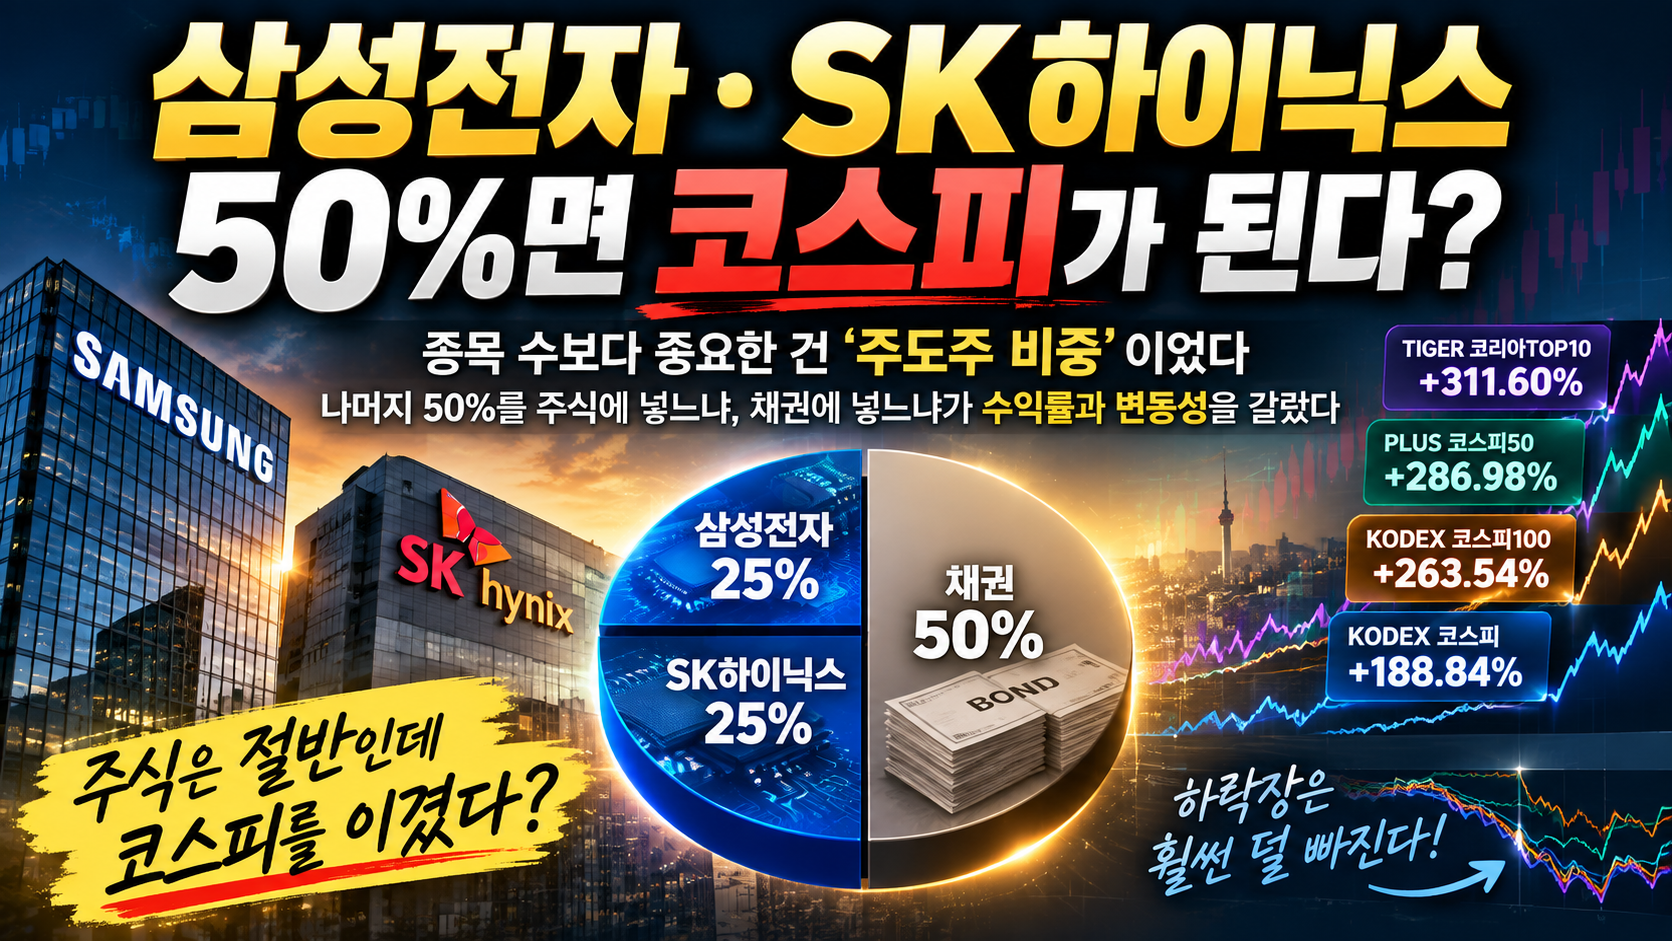
종목 수보다 중요한 건 ‘주도주 비중’이었다… 나머지 50%를 주식에 넣느냐, 채권에 넣느냐가 수익률과 변동성을 갈랐다
국내 대표 ETF를 비교하다 보면 한 가지 재미있는 현상을 발견할 수 있습니다.
KODEX 코스피는 시장 전체에 투자하고, KODEX 코스피100은 100종목, PLUS 코스피50은 50종목, TIGER 코리아TOP10은 단 10종목에 투자합니다.
상식적으로 생각하면 종목 수가 10개에서 50개, 100개, 시장 전체로 늘어날수록 성과 차이가 상당히 커질 것 같습니다.
그런데 실제 그래프를 보면 이야기가 조금 다릅니다.
최근 국내 증시는 ‘몇 종목을 가지고 있느냐’보다 삼성전자와 SK하이닉스를 얼마나 많이 가지고 있느냐가 ETF 수익률을 훨씬 크게 좌우했습니다.
그리고 여기서 한 단계 더 나아가 보니 더욱 흥미로운 구조가 나타났습니다.
삼성전자와 SK하이닉스를 약 50% 보유하고, 나머지 50%를 채권으로 채워도 코스피와 비슷하거나 더 높은 상승률을 기록하는 구간이 나타난 것입니다.
그렇다면 국내 ETF를 볼 때 정말 중요한 것은 종목 수가 아니라 ‘삼성전자+SK하이닉스 비중’과 나머지 자산의 구성일지도 모릅니다.
TOP10부터 코스피 전체까지, 정말 그렇게 다른 ETF일까?
먼저 네 가지 대표 ETF의 현재 상위 종목을 비교했습니다.
| ETF | 삼성전자 | SK하이닉스 | 삼성+하이닉스 | 특징 |
|---|---|---|---|---|
| KODEX 코스피 | 27.57% | 24.05% | 51.62% | 코스피 전체 |
| KODEX 코스피100 | 30.71% | 30.28% | 60.99% | 대형주 100 |
| PLUS 코스피50 | 33.89% | 29.62% | 63.51% | 대형주 50 |
| TIGER 코리아TOP10 | 25.59% | 24.57% | 50.16% | 초대형주 10 |
여기서 첫 번째 의문이 생깁니다.
코스피 전체 ETF인데도 삼성전자와 SK하이닉스 두 종목이 이미 50% 이상을 차지하고 있습니다.
더욱 집중도가 높은 코스피100은 약 61%, 코스피50은 무려 63.5%입니다.
재미있는 것은 종목이 10개뿐인 코리아TOP10보다 오히려 코스피50과 코스피100의 삼성전자·SK하이닉스 집중도가 더 높다는 점입니다.
즉,
10종목 ETF냐 50종목 ETF냐보다 상위 두 종목의 비중이 몇 %인가가 훨씬 중요해진 시장입니다.
장기 수익률도 결국 ‘상위 종목 집중도’가 만들었다
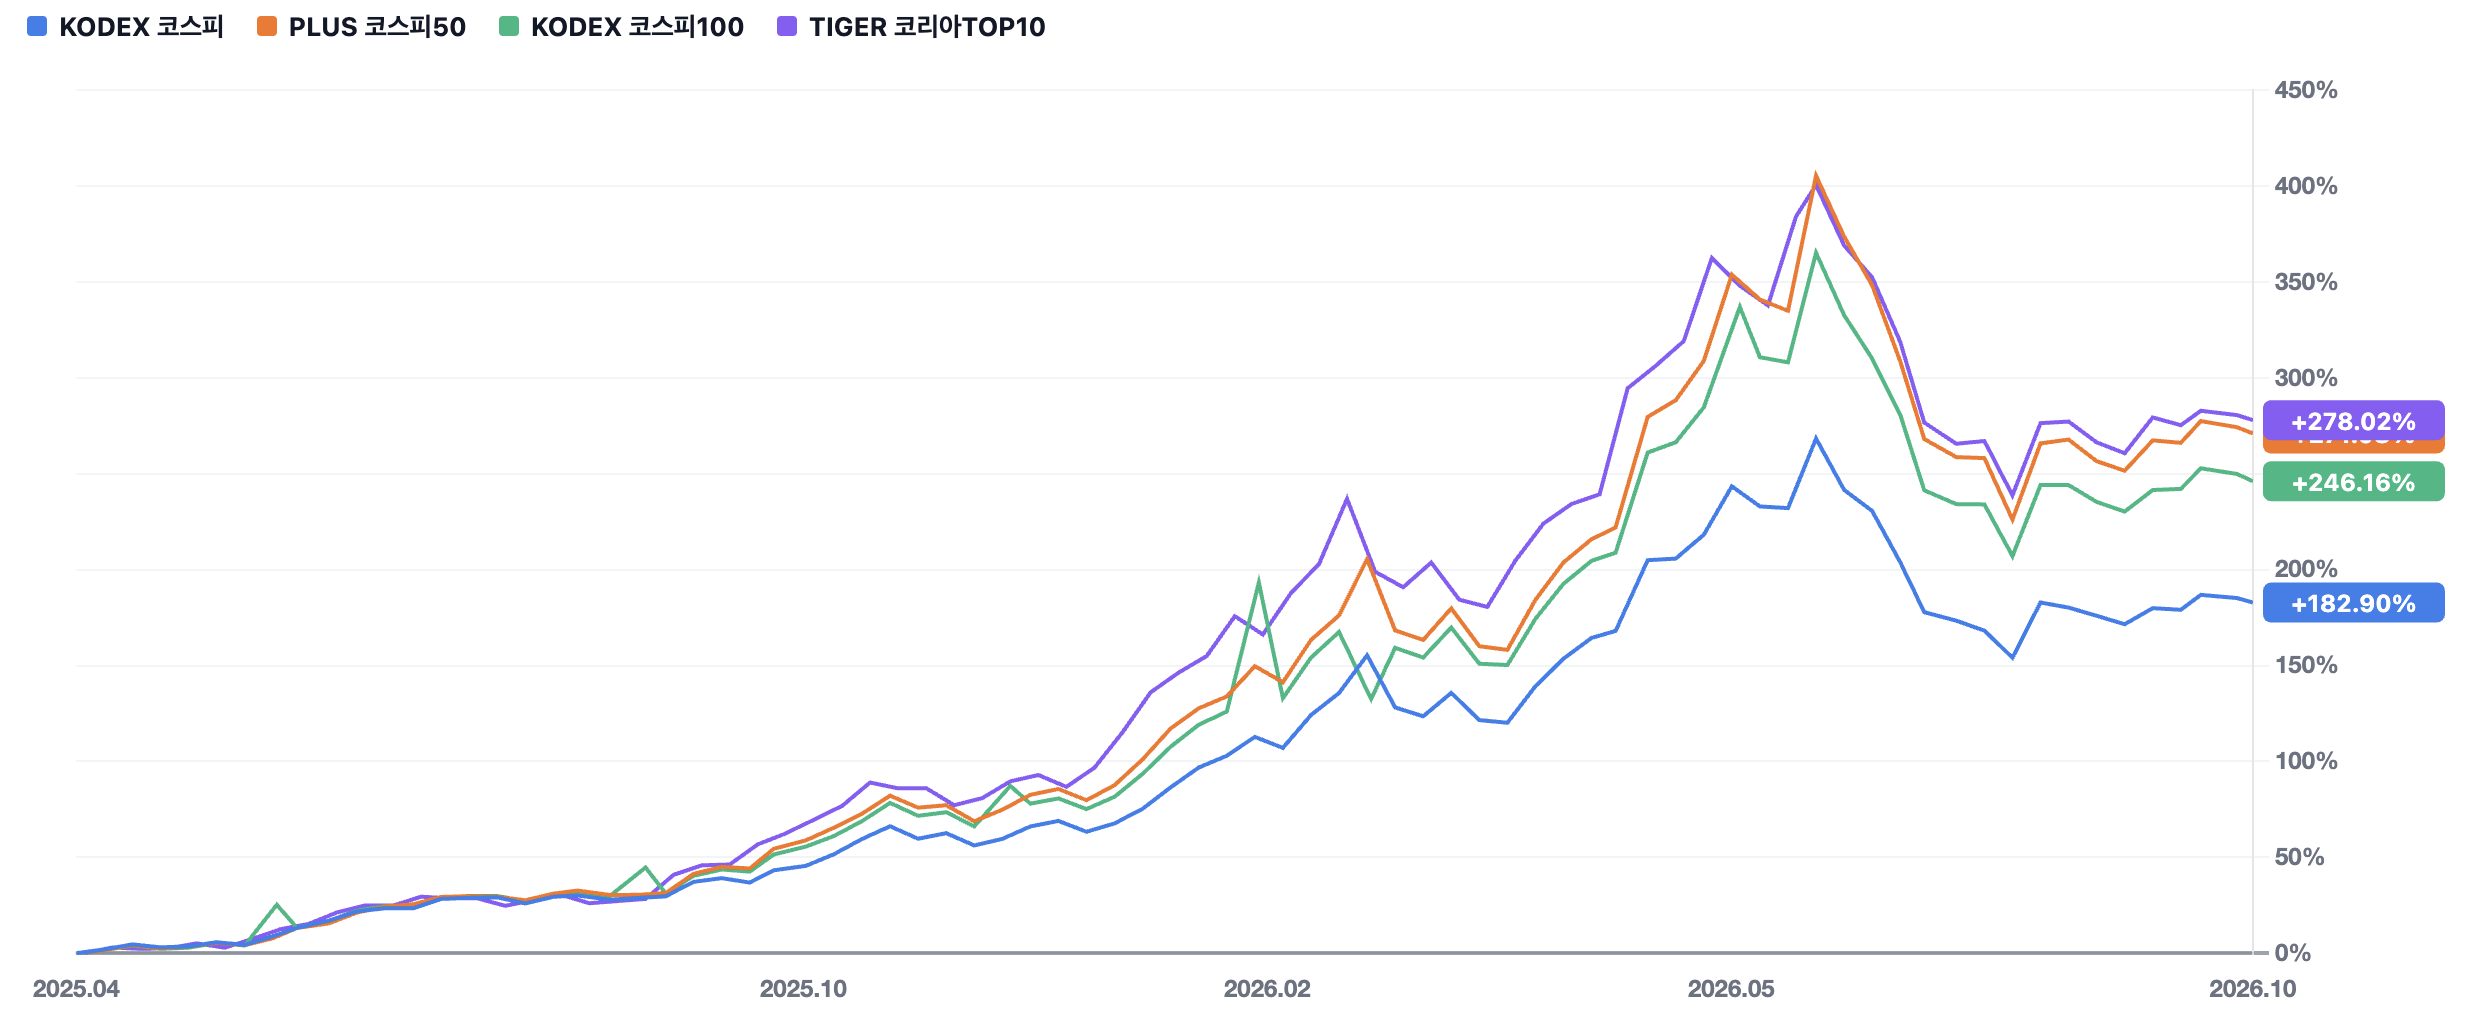
2018년 이후 장기 흐름을 비교하면 결과는 다음과 같습니다.
- TIGER 코리아TOP10: +311.60%
- PLUS 코스피50: +286.98%
- KODEX 코스피100: +263.54%
- KODEX 코스피: +188.84%
단순히 보면 종목 수가 적을수록 성과가 좋아 보입니다.
그러나 자세히 보면 꼭 그런 것도 아닙니다.
TOP10과 코스피50의 차이는 생각보다 크지 않습니다. 반면 코스피 전체로 범위를 넓히면서 수익률 차이가 크게 벌어졌습니다.
그 이유를 현재 구성과 함께 보면 이해하기 쉽습니다.
코스피50과 코스피100은 수십 종목을 보유하고 있지만 실질적으로 포트폴리오의 60% 이상이 삼성전자와 SK하이닉스에 집중되어 있습니다.
즉 명목상 50종목, 100종목일 뿐 주가 움직임에서는 두 반도체 대형주의 영향력이 압도적입니다.
최근 1년은 이 현상을 더욱 극단적으로 보여준다
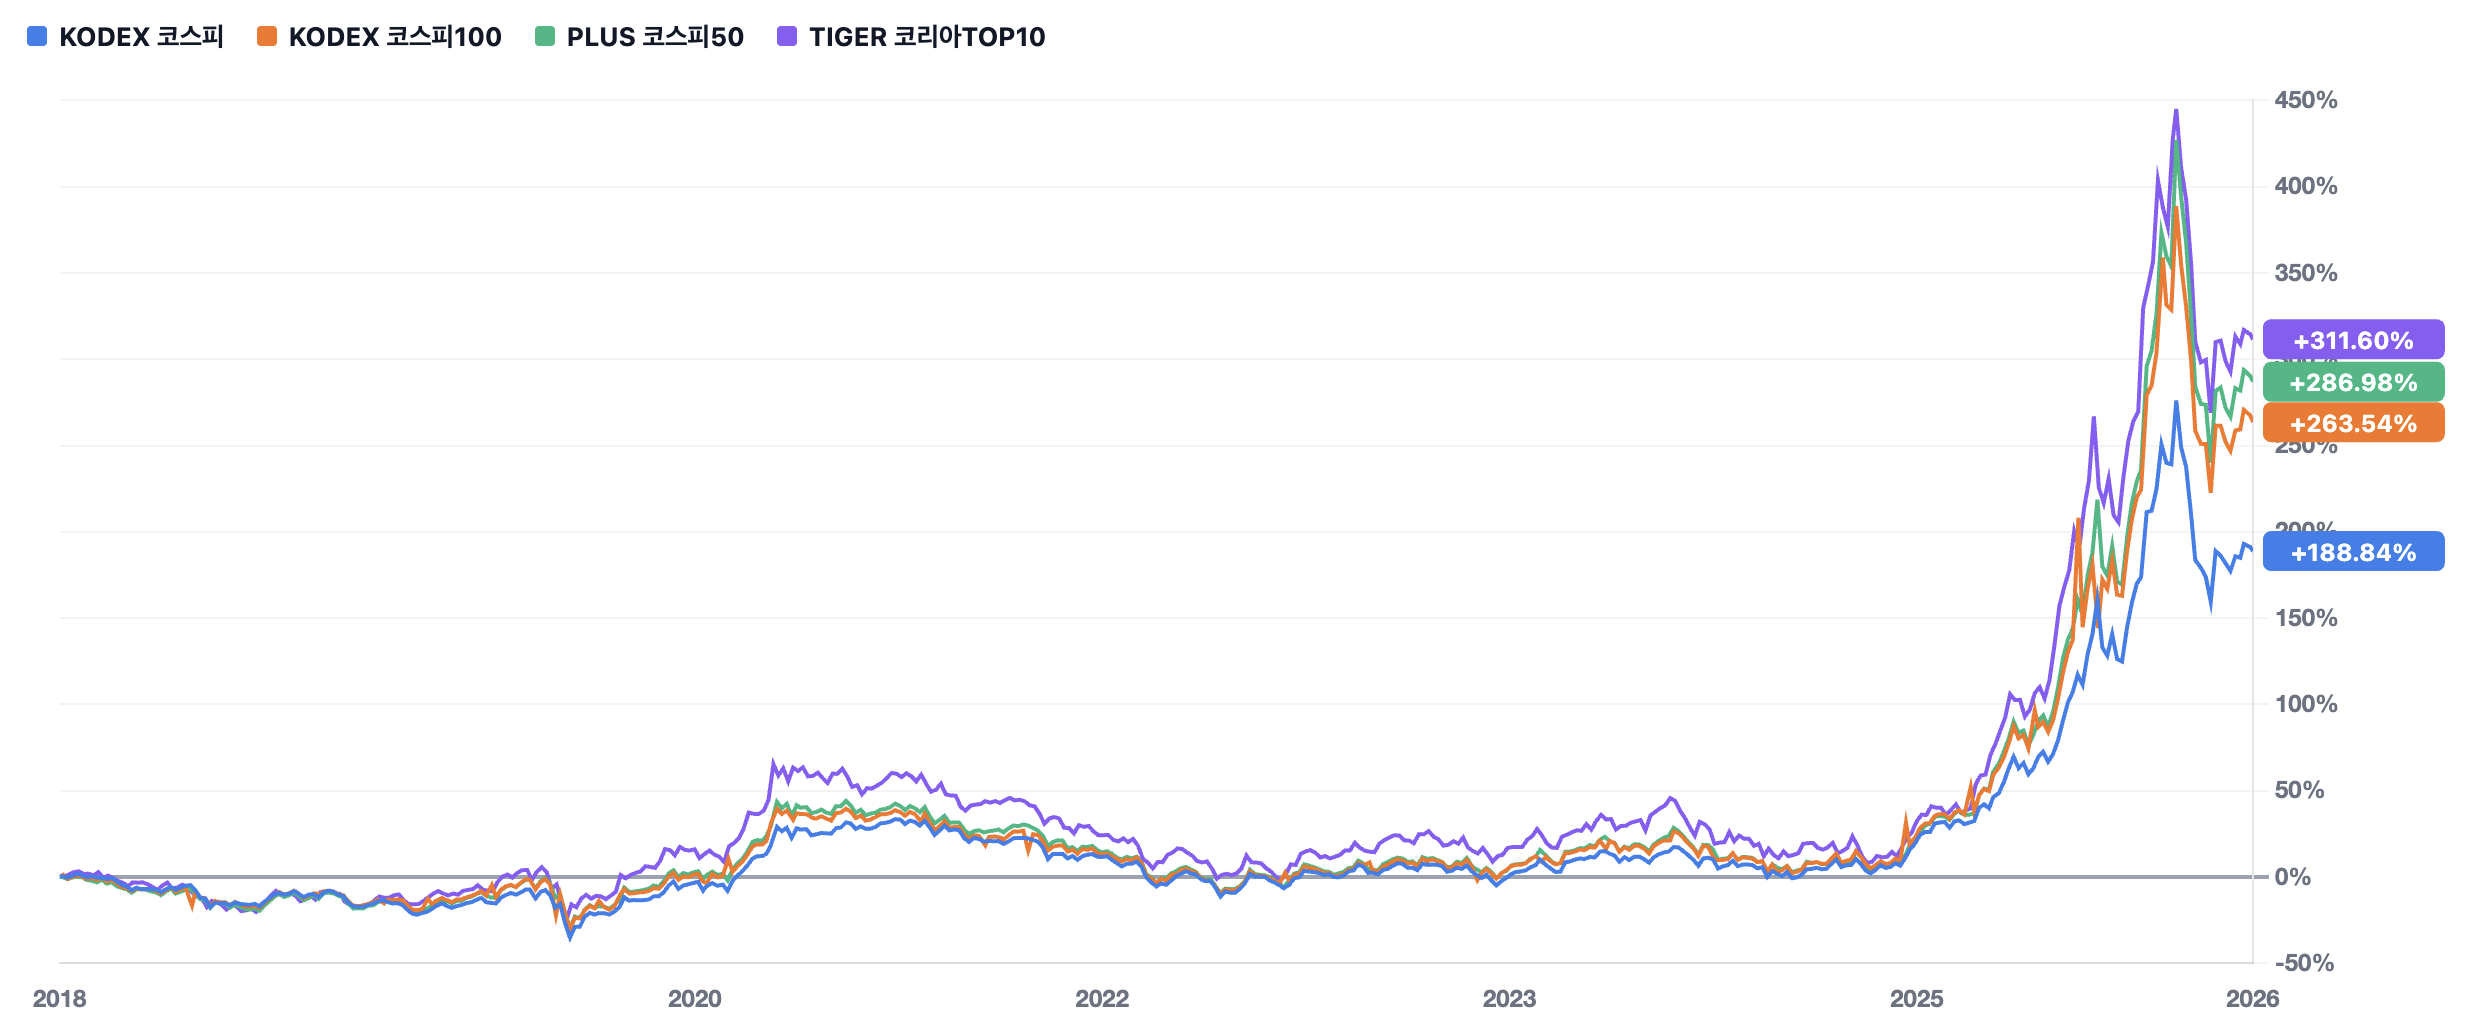
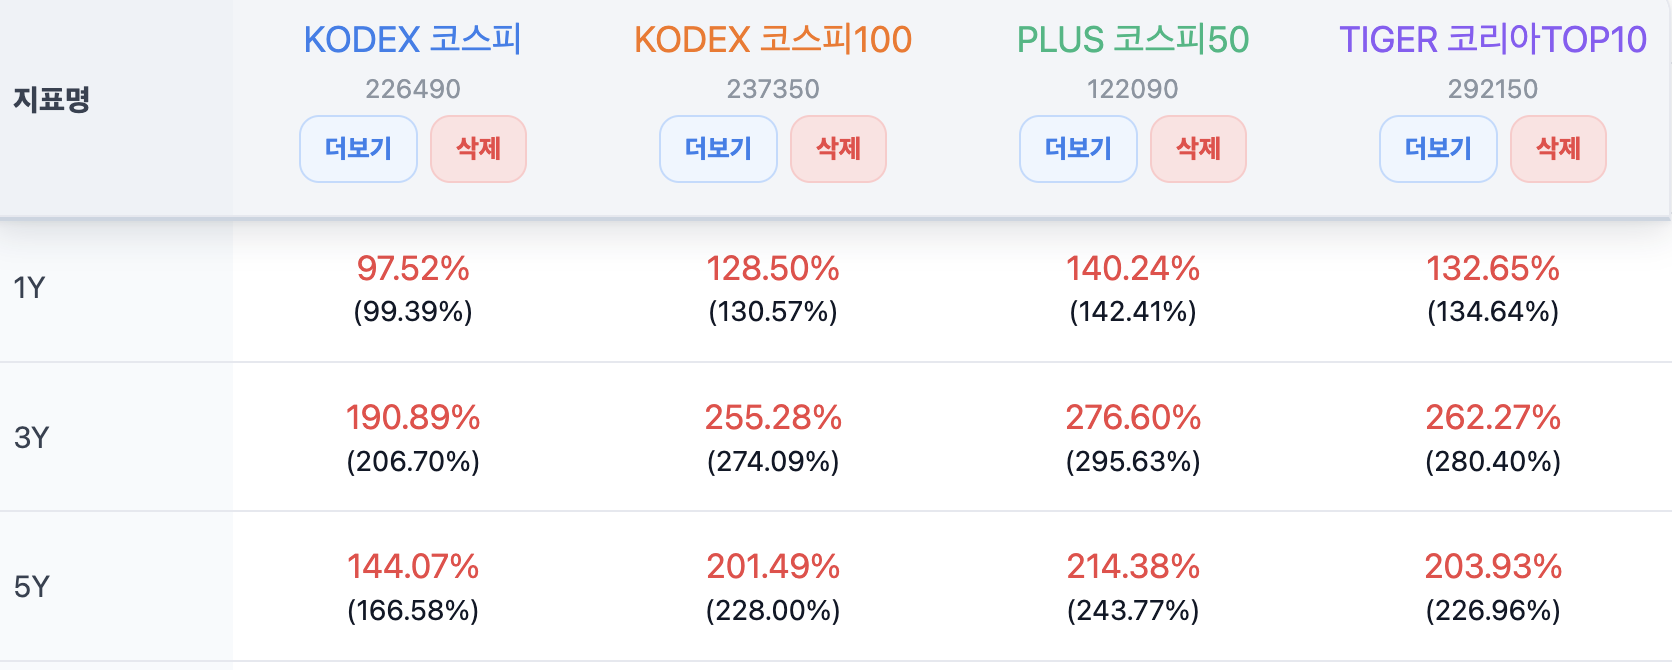
최근 1년 수익률을 보면 더욱 흥미롭습니다.
- PLUS 코스피50: +140.24%
- TIGER 코리아TOP10: +132.65%
- KODEX 코스피100: +128.50%
- KODEX 코스피: +97.52%
종목 수가 가장 적은 TOP10이 1등이 아닙니다.
오히려 50종목을 보유하는 코스피50이 가장 높은 수익률을 기록했습니다.
왜일까요?
현재 코스피50의 삼성전자+SK하이닉스 비중이 약 **63.5%**이기 때문입니다.
즉 최근과 같은 반도체 주도장에서는 종목 수보다
얼마나 많은 비중을 삼성전자와 SK하이닉스에 실었느냐
가 수익률을 결정하는 더 중요한 변수가 된 것입니다.
그렇다면 아예 삼성전자+SK하이닉스만 50% 넣고 나머지는 채권으로 채우면?
여기서 비교를 한 단계 더 확장했습니다.
시장에는 실제로 이런 구조의 ETF가 존재합니다.
삼성전자 + SK하이닉스 + 채권 50%
대표적인 상품의 구조를 보면 다음과 같습니다.
KIWOOM 삼성전자&SK하이닉스채권혼합50
- 삼성전자 약 25%
- SK하이닉스 약 25%
- 국고채 등 채권 약 50%
KODEX 삼성전자SK하이닉스채권혼합50
- 삼성전자 약 25%
- SK하이닉스 약 25%
- 국고채 등 채권 약 50%
구조를 아주 단순하게 표현하면,
삼성전자 25 + SK하이닉스 25 + 채권 50
입니다.
주식은 포트폴리오의 절반밖에 되지 않습니다.
그런데 최근 수익률 그래프를 보면 이 50% 주식 포트폴리오가 코스피 전체보다 훨씬 높은 성과를 기록한 구간이 나타났습니다.
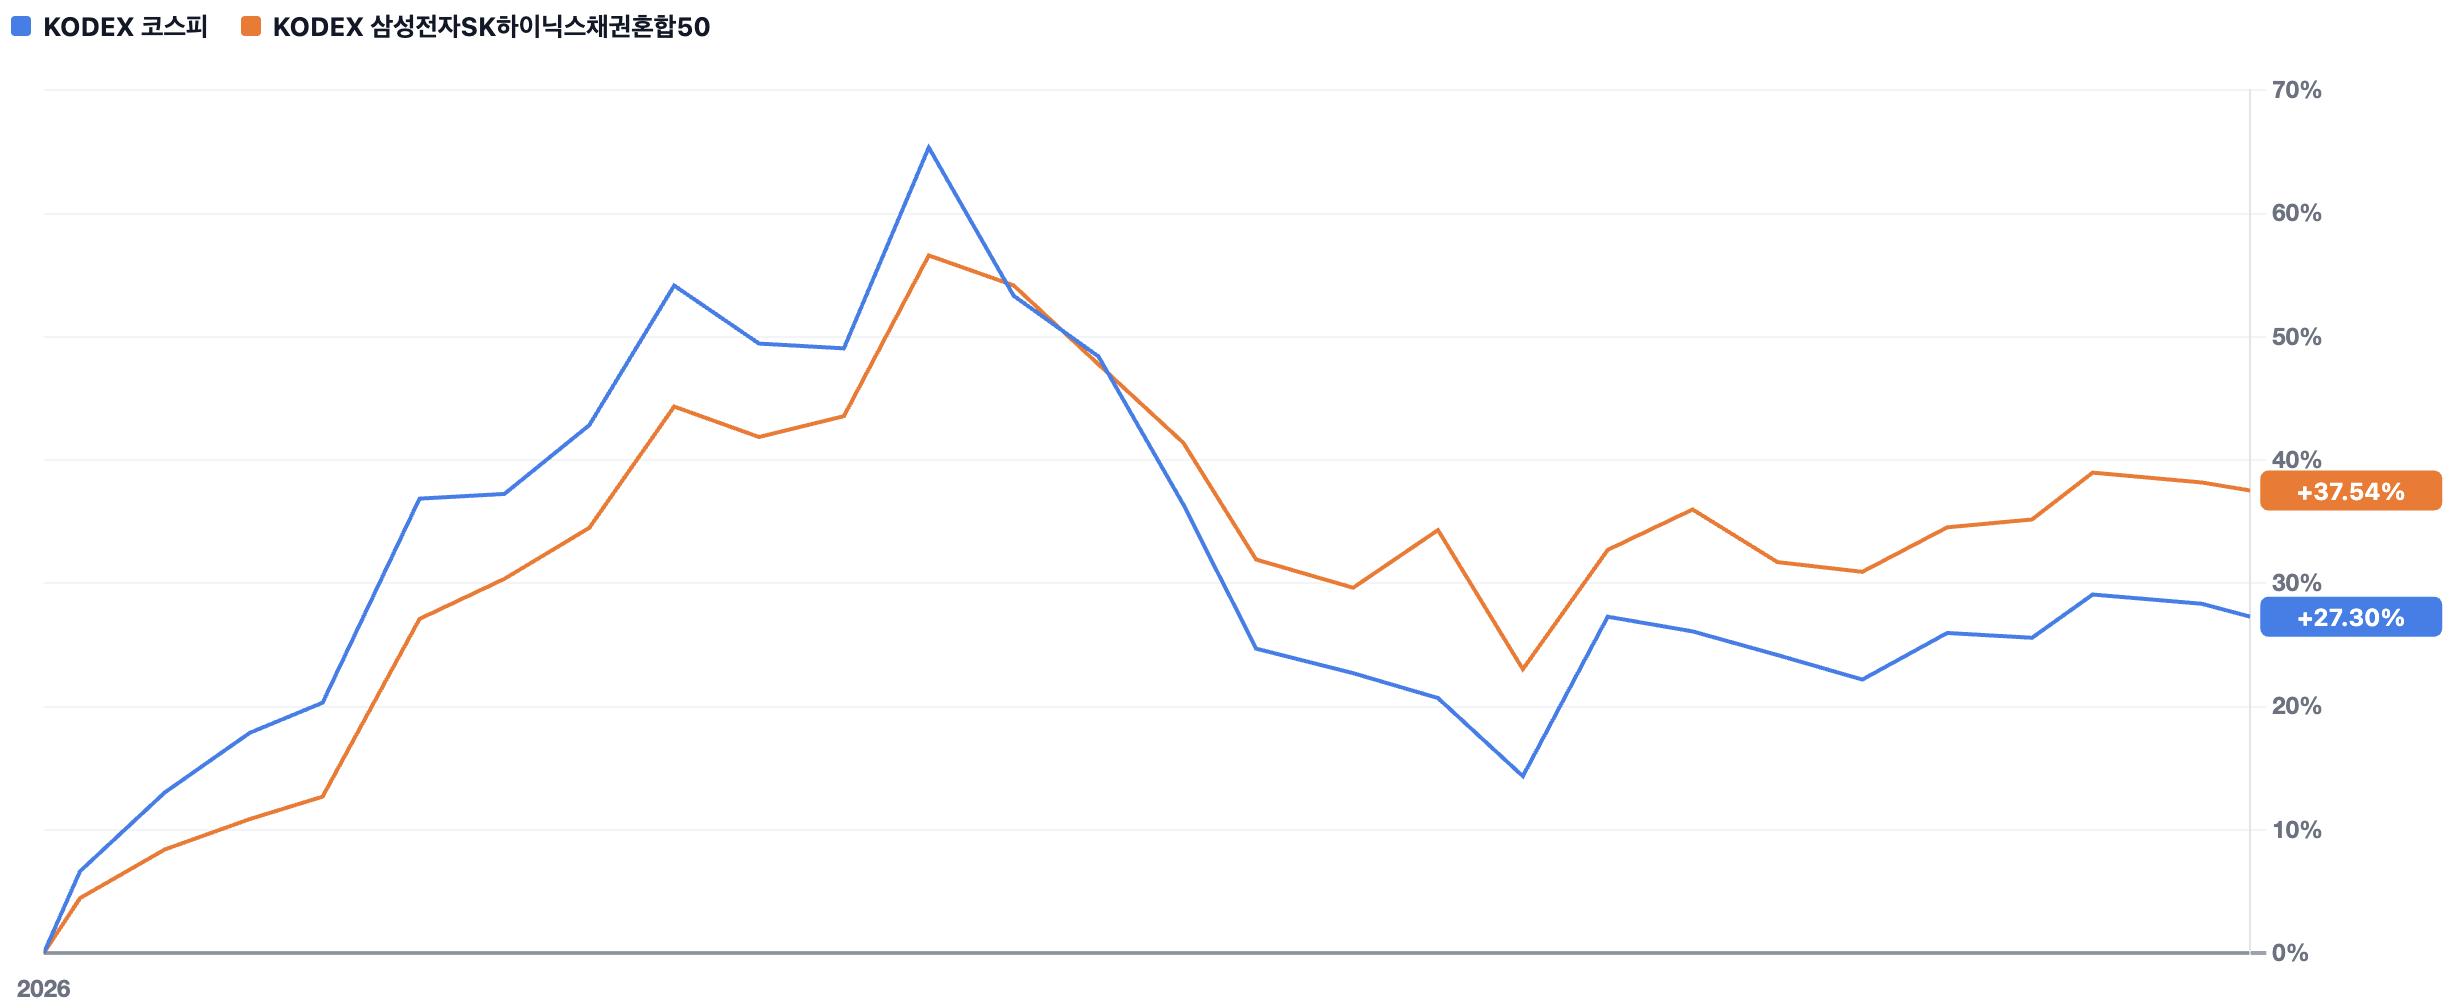
주식이 절반밖에 없는데 왜 코스피를 이길 수 있었을까?
이유는 간단합니다.
코스피 전체는 삼성전자와 SK하이닉스를 약 52% 가지고 있고 나머지 약 48%를 수많은 종목에 분산합니다.
반면 채권혼합50 ETF는 주식 비중 50%를 삼성전자와 SK하이닉스에 사실상 전부 집중합니다.
즉 구조를 단순화하면 다음과 같습니다.
KODEX 코스피
삼성전자 + SK하이닉스 약 52%
기타 코스피 종목 약 48%
삼성전자·SK하이닉스 채권혼합50
삼성전자 + SK하이닉스 약 50%
채권 약 50%
놀랍게도 두 포트폴리오의 삼성전자+SK하이닉스 노출 자체는 거의 같습니다.
달라지는 것은 나머지 절반입니다.
한쪽은 수백 개의 한국 주식이고, 다른 한쪽은 채권입니다.
따라서 삼성전자와 SK하이닉스가 시장 전체보다 강하게 상승하는 국면에서는 채권을 50% 넣고도 코스피에 크게 뒤처지지 않을 수 있습니다.
오히려 나머지 코스피 종목들의 상승률이 낮다면 채권혼합 ETF가 코스피를 앞설 수도 있습니다.
상승률보다 더 재미있는 것은 하락장에서 나타났다
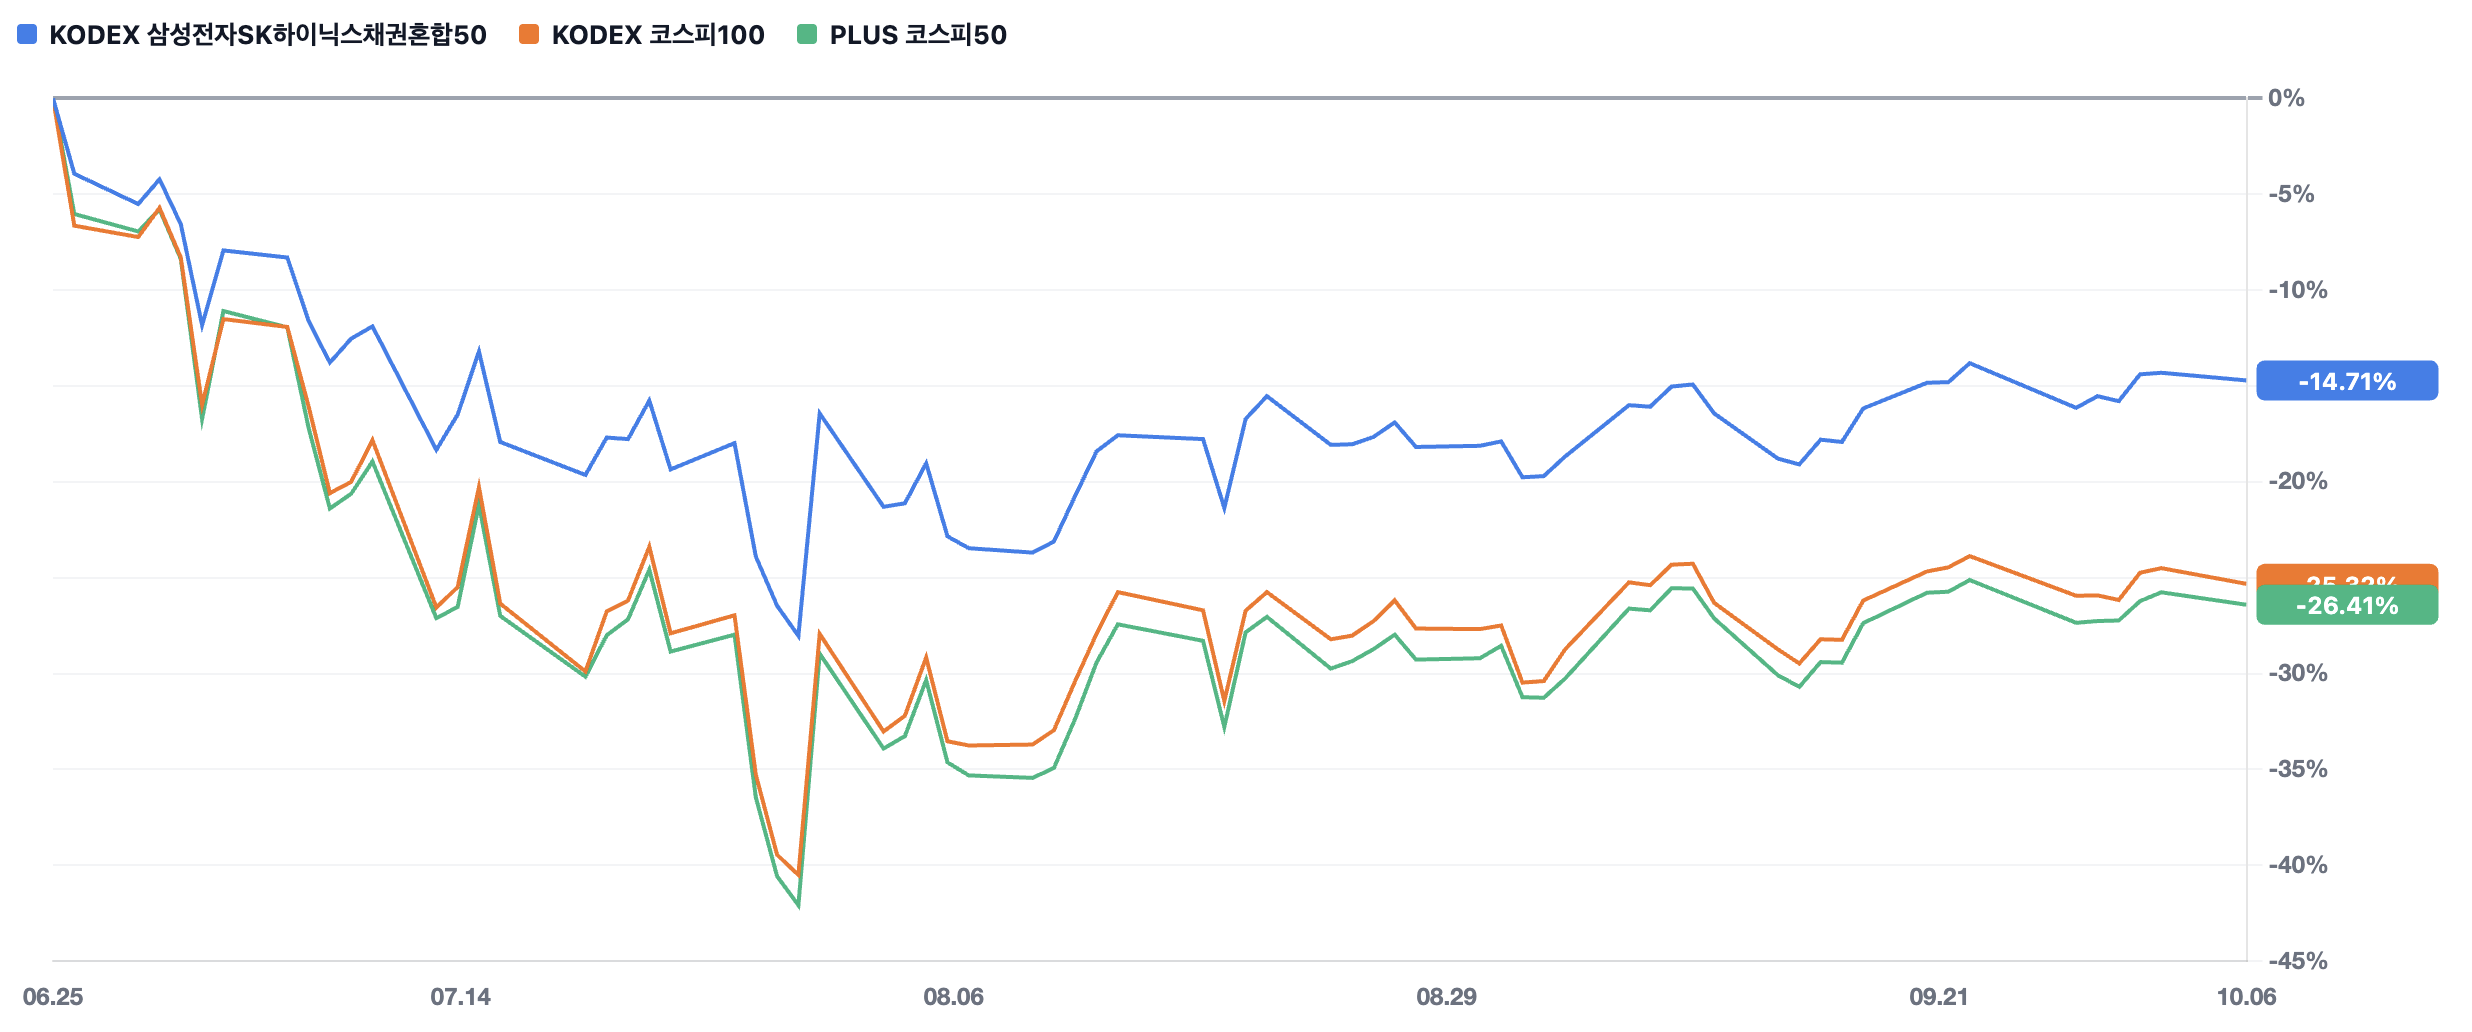
채권혼합50의 진짜 장점은 상승장보다 하락장에서 더 명확했습니다.
특정 조정 구간에서:
- 삼성전자·SK하이닉스 채권혼합50: 약 -14.71%
- KODEX 코스피100: 약 -25.32%
- PLUS 코스피50: 약 -26.41%
수준의 차이가 발생했습니다.
삼성전자와 SK하이닉스가 하락하면 채권혼합 ETF 역시 떨어집니다.
그러나 전체 자산의 절반이 채권이기 때문에 주식 100%인 코스피50·코스피100보다 낙폭을 크게 줄일 수 있었습니다.
이 상품의 핵심은 결국 이것입니다.
삼성전자·SK하이닉스의 상승에는 참여하면서 전체 포트폴리오 변동성은 낮춘다.
여기서 더 재미있는 구조가 있다
삼성전자 + SK하이닉스 + 강세주 1개 + 채권
단순히 삼성전자와 SK하이닉스만 넣을 필요도 없습니다.
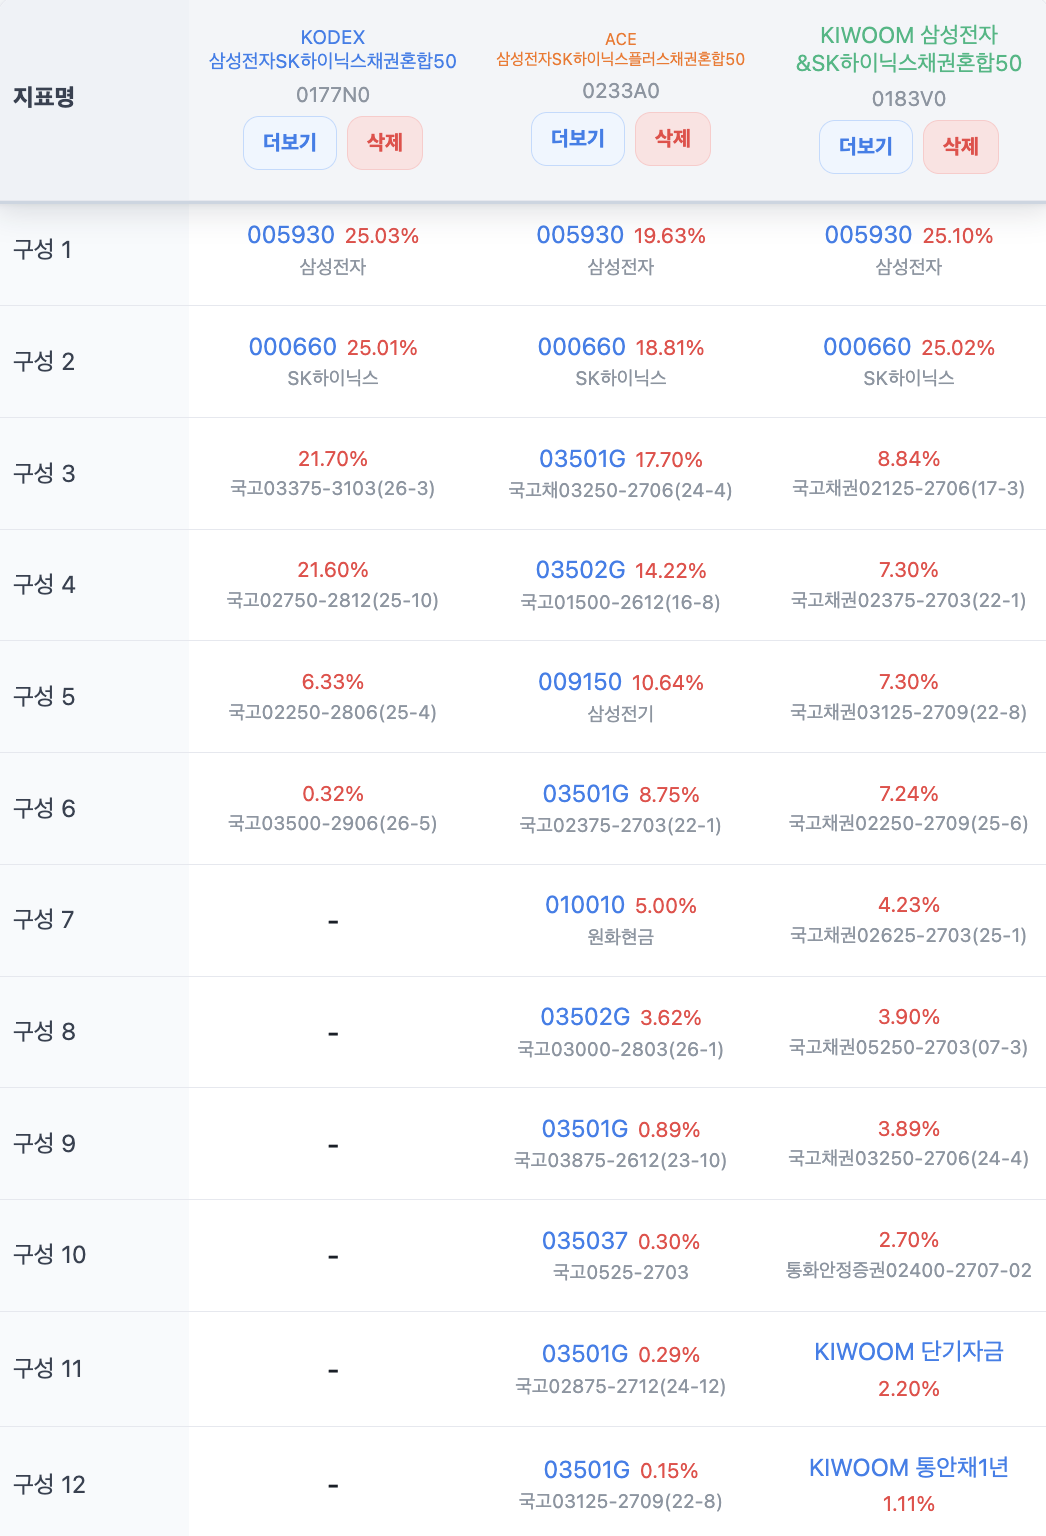
ACE 삼성전자SK하이닉스플러스채권혼합50의 현재 구조를 보면 대략 다음과 같습니다.
- 삼성전자: 19.63%
- SK하이닉스: 18.81%
- 삼성전기: 10.64%
- 나머지: 대부분 채권
즉 약 50%의 주식 비중을
삼성전자 20 + SK하이닉스 19 + 강세주 11
정도로 구성하고 나머지 절반을 채권으로 채운 것입니다.
이 구조는 상당히 흥미롭습니다.
주식 비중 자체를 50% 수준으로 유지하면서도 삼성전자와 SK하이닉스 외에 추가적인 강세 종목을 넣어 조금 더 높은 수익률을 추구할 수 있기 때문입니다.
실제로 ‘강세주 1종’을 넣은 차이가 나타날까?
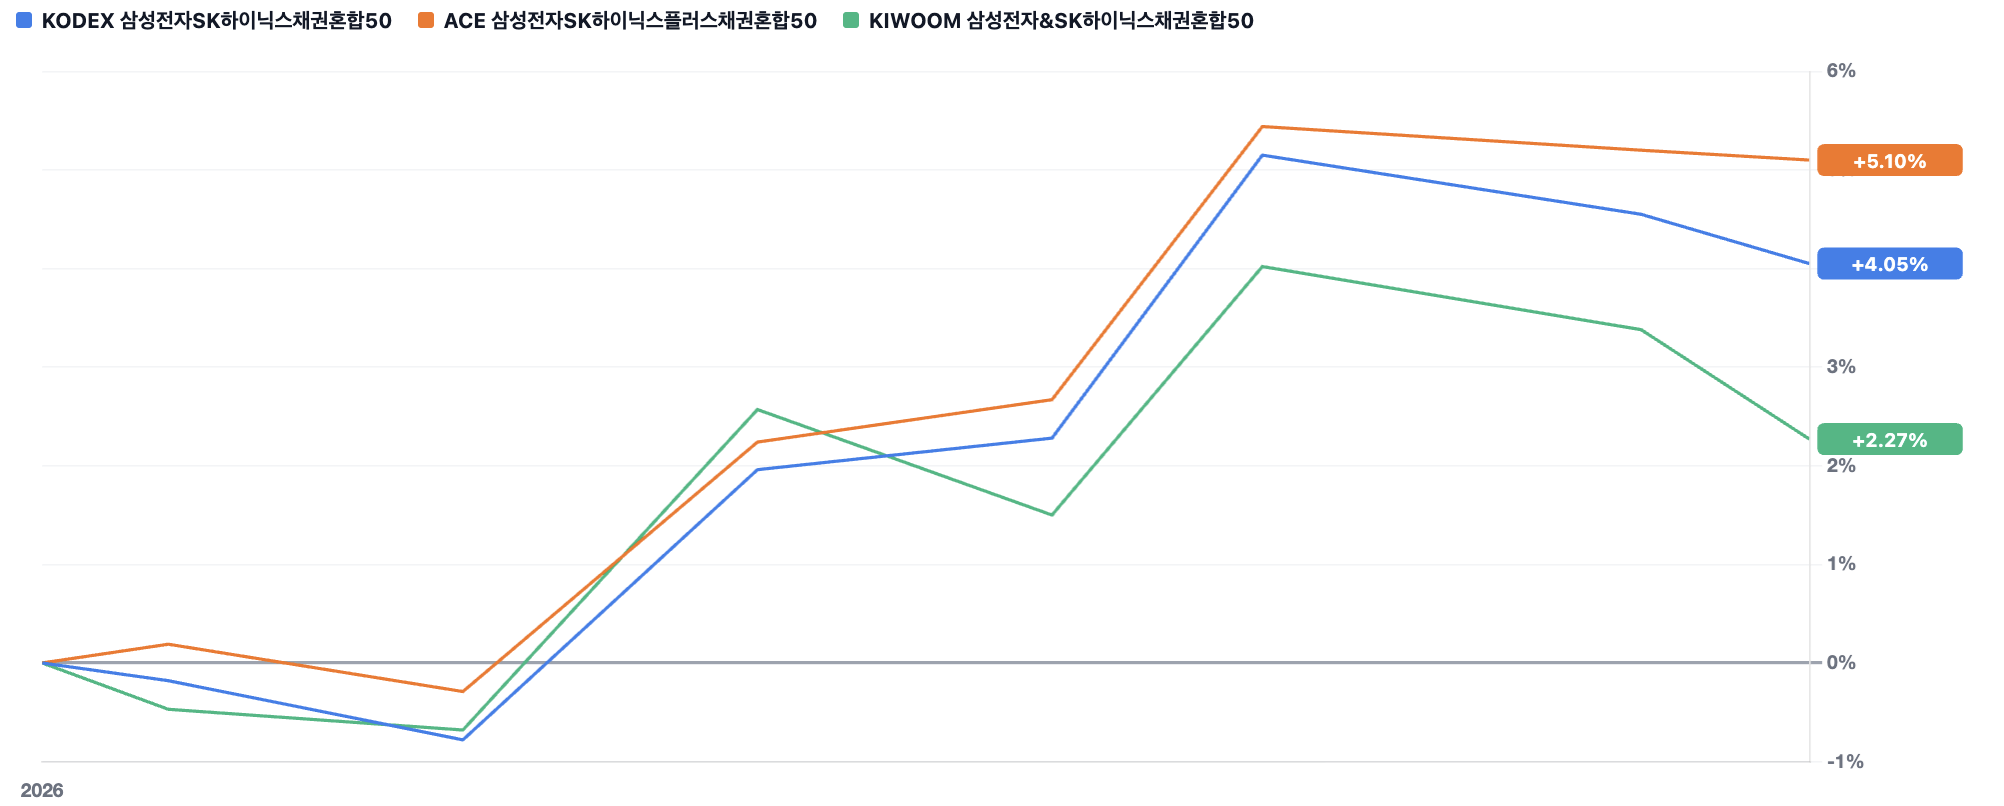
최근 비교 구간에서는 차이가 실제로 나타났습니다.
- ACE 삼성전자SK하이닉스플러스채권혼합50: +5.23%
- KODEX 삼성전자SK하이닉스채권혼합50: +4.22%
- KIWOOM 삼성전자&SK하이닉스채권혼합50: +3.57%
기간이 짧기 때문에 이것만으로 장기 우위를 단정할 수는 없습니다.
하지만 구조적인 차이는 분명합니다.
단순한 채권혼합형은
삼성전자 + SK하이닉스 + 채권
이라면,
플러스형은
삼성전자 + SK하이닉스 + 강세주 1종 + 채권
입니다.
결국 전체 주식 위험은 약 50% 수준으로 제한하면서 주식 부분의 수익률을 끌어올리는 전략이라고 볼 수 있습니다.
결국 핵심은 ‘몇 종목이냐’가 아니었다
이번 비교에서 가장 중요한 결론입니다.
처음에는
TOP10 → 코스피50 → 코스피100 → 코스피 전체
로 종목 수가 늘어나면 성과가 어떻게 달라지는지가 궁금했습니다.
그런데 실제로 데이터를 비교해 보니 더 중요한 변수는 따로 있었습니다.
바로 삼성전자+SK하이닉스의 전체 포트폴리오 비중입니다.
현재 구조를 단순화하면 다음과 같습니다.
| 구조 | 삼성+SK하이닉스 | 나머지 |
|---|---|---|
| 코스피 | 약 52% | 전체 시장 약 48% |
| 코리아TOP10 | 약 50% | 대형주 8개 약 50% |
| 코스피100 | 약 61% | 기타 대형주 약 39% |
| 코스피50 | 약 64% | 기타 대형주 약 36% |
| 삼성·하이닉스 채권혼합50 | 약 50% | 채권 약 50% |
| 삼성·하이닉스+강세주 채권혼합 | 약 39% | 강세주 약 11% + 채권 약 50% |
이렇게 놓고 보면 ETF 이름보다 구조가 훨씬 명확하게 보입니다.
결국 선택해야 하는 것은 ‘나머지 50%’다
삼성전자와 SK하이닉스를 약 50% 보유한다고 가정하면 사실상 질문은 하나로 압축됩니다.
나머지 50%를 어디에 투자할 것인가?
높은 상승률을 원한다면
삼성전자 + SK하이닉스 + 기타 강한 주식
코스피50이나 코스피100처럼 주식 비중을 100% 유지하는 방식입니다.
상승장에서 가장 높은 수익을 기대할 수 있지만 하락장 충격 역시 그대로 받습니다.
수익률과 방어를 절충한다면
삼성전자 + SK하이닉스 + 강세주 1~2종 + 채권
전체 주식 비중은 약 50% 수준으로 유지하면서 주식 부분의 기대수익률을 조금 높이는 방식입니다.
변동성을 최대한 낮추고 싶다면
삼성전자 + SK하이닉스 + 채권
주도주 상승에는 참여하면서도 나머지 절반을 채권으로 채워 하락 위험을 낮추는 방식입니다.
‘코스피 저변동 ETF’가 아니라 ‘TOP2 집중투자의 완충형’
다만 삼성전자·SK하이닉스 채권혼합50을 단순히 코스피의 저변동 버전이라고 보는 것은 정확하지 않습니다.
이 ETF가 최근 좋은 모습을 보인 가장 큰 이유는 삼성전자와 SK하이닉스가 시장을 주도했기 때문입니다.
만약 다음 상승장이 삼성전자·SK하이닉스 중심이 아니라 금융, 산업재, 방산, 조선, 바이오, 소비재 등으로 확산된다면 결과가 달라질 수 있습니다.
코스피 전체는 시장 상승의 확산을 그대로 받을 수 있지만 채권혼합50은 주식 비중의 대부분이 삼성전자와 SK하이닉스에 묶여 있기 때문입니다.
따라서 이 구조는 이렇게 보는 것이 가장 정확합니다.
삼성전자·SK하이닉스 집중투자의 수익 잠재력은 유지하면서 주식 비중 자체를 50%로 낮춰 변동성을 줄인 포트폴리오
입니다.
결론
국내 ETF를 볼 때 이제 ‘종목 수’보다 ‘TOP2 비중’을 먼저 봐야 한다
이번 비교를 통해 가장 흥미로웠던 것은 ETF의 종목 수 자체가 생각보다 중요하지 않을 수 있다는 점입니다.
코스피 전체는 수백 종목을 가지고 있지만 삼성전자와 SK하이닉스가 이미 약 절반을 차지합니다.
코스피50과 코스피100은 종목 수는 많지만 두 종목 비중이 오히려 60%를 넘어갑니다.
그리고 삼성전자와 SK하이닉스를 약 50% 보유하고 나머지를 채권으로 채운 ETF는 주식 비중이 절반에 불과함에도 최근 시장에서는 코스피보다 강한 수익률을 기록한 구간까지 나타났습니다.
결국 중요한 것은
10종목인가, 50종목인가, 100종목인가가 아닙니다.
① 삼성전자와 SK하이닉스가 전체의 몇 %인가
② 나머지 비중을 어떤 자산으로 채우는가
이 두 가지가 현재 국내 대형주 ETF의 성격을 결정하고 있습니다.
삼성전자와 SK하이닉스의 장기 성장을 믿으면서 변동성을 줄이고 싶다면 삼성전자+SK하이닉스+채권, 조금 더 높은 수익을 추구한다면 삼성전자+SK하이닉스+강세주+채권이라는 구조도 충분히 살펴볼 만합니다.
다만 앞으로 시장의 주도주가 달라진다면 지금의 결과 역시 달라질 수 있습니다. 과거 수익률 자체보다 어떤 구조가 어떤 시장에서 강한지를 이해하고 선택하는 것이 더 중요합니다.