
미국 반도체 ETF 7종 비교 분석
SOXQ·FTXL·PSI·SOXX·SMH·XSD·CHPX, 같은 반도체 ETF인데 성과가 다른 이유
엔비디아 집중형부터 팩터·동일가중·글로벌 AI 반도체 전략까지, 운용 방식과 포트폴리오 구조·상승장·하락장 성과를 한 번에 비교했습니다. AI 데이터센터, GPU, HBM, 파운드리, 첨단 패키징, 반도체 장비까지 AI 투자 사이클의 상당 부분은 결국 반도체 산업으로 연결됩니다. 개별 종목 대신 산업 전체에 투자하고 싶다면 자연스럽게 반도체 ETF가 선택지에 들어옵니다. 그런데 ETF 이름에 모두 Semiconductor가 들어간다고 해서 포트폴리오가 비슷한 것은 아닙니다.
이번 비교 대상은 다음 7개입니다.
- SOXQ(Invesco PHLX Semiconductor ETF)
- FTXL(First Trust Nasdaq Semiconductor ETF)
- PSI(Invesco Semiconductors ETF)
- SOXX(iShares Semiconductor ETF)
- SMH(VanEck Semiconductor ETF)
- XSD(State Street SPDR S&P Semiconductor ETF)
- CHPX(Global X AI Semiconductor & Quantum ETF)
어떤 ETF는 엔비디아 한 종목의 비중이 20%를 넘고, 어떤 ETF는 3% 수준에 불과합니다. 또 시가총액 대신 기업의 수익성·모멘텀·현금흐름으로 종목을 고르는 ETF가 있는가 하면, 미국을 넘어 TSMC·SK하이닉스·MediaTek까지 담는 글로벌 반도체 ETF도 있습니다.
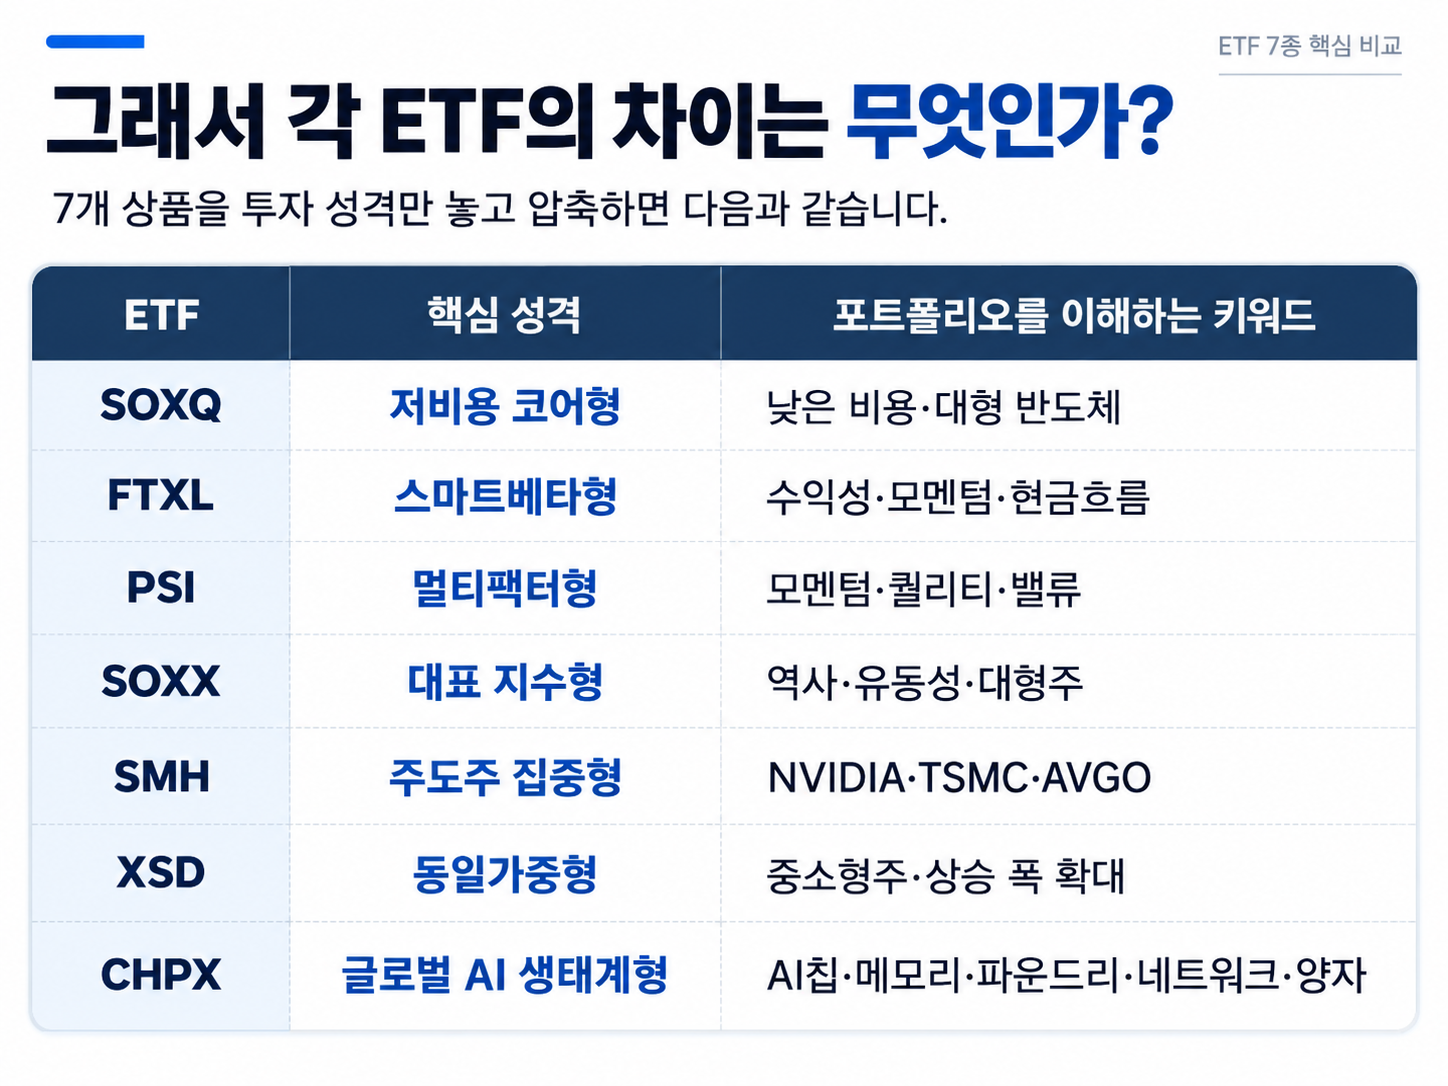
SOXQ·SOXX는 정석적인 반도체 코어, FTXL·PSI는 팩터 전략, SMH는 초대형 주도주 집중, XSD는 동일가중 분산, CHPX는 글로벌 AI 반도체 생태계에 투자하는 ETF입니다. 같은 Semiconductor ETF라도 시장의 주도권이 어디로 이동하느냐에 따라 성과 순서는 완전히 달라질 수 있습니다.
1. 먼저 보는 반도체 ETF 7종의 차이
| ETF | 운용 방식·특징 | 핵심 성격 | 총보수 |
|---|---|---|---|
| SOXQ | PHLX Semiconductor Sector Index | 대형 반도체 정석형 | 0.19% |
| FTXL | 4개 팩터 선별 후 현금흐름 가중 | 스마트베타형 | 0.60% |
| PSI | 모멘텀·퀄리티·밸류 등 종합 평가 | 멀티팩터형 | 0.56% |
| SOXX | NYSE Semiconductor Index | 대표 반도체 코어형 | 0.33% |
| SMH | 대형·고유동성 25개 기업 중심 | 초대형주 집중형 | 0.35% |
| XSD | 수정 동일가중 | 대·중·소형 분산형 | 0.35% |
| CHPX | AI Semiconductor & Quantum Index | 글로벌 AI 반도체 생태계형 | 0.50% |
표만 봐도 크게 네 가지 그룹으로 나눌 수 있습니다.
SOXQ·SOXX는 전통적인 반도체 지수형, FTXL·PSI는 팩터형, SMH와 XSD는 각각 집중과 분산이라는 반대편, 그리고 CHPX는 글로벌 AI 반도체 생태계에 초점을 맞춘 테마형입니다.
따라서 최근 수익률만 놓고 ETF를 고르기보다 먼저 어떤 구조의 반도체 ETF인지 이해하는 것이 중요합니다.
SOXQ — 저비용으로 대표 반도체 기업을 담는 정석형
SOXQ가 추종하는 PHLX Semiconductor Sector Index는 반도체의 설계·유통·생산·판매에 관여하는 미국 상장 기업 가운데 대표적인 30개 종목으로 구성되는 수정 시가총액 가중 지수입니다. ETF는 이 지수 구성종목에 자산의 최소 90%를 투자하며, 지수는 분기 리밸런싱을 실시합니다. (Nasdaq Global Index Watch)
SOXQ의 가장 눈에 띄는 특징은 0.19%의 낮은 총보수입니다. 7종 가운데 가장 낮습니다. (Invesco)
포트폴리오 기준 상위 종목은 NVIDIA 14.08%, Broadcom 9.30%, Micron 8.86%입니다.
상위 3개만 32.24%, 상위 10개는 약 63.1%를 차지합니다.
따라서 SOXQ는 XSD처럼 광범위하게 분산된 상품은 아니지만 SMH만큼 한두 초대형주에 집중하지도 않습니다.
“낮은 비용으로 미국 대표 반도체 대형주를 보유한다”는 목적이 가장 명확한 상품입니다.
FTXL — 단순 시가총액이 아니라 '좋은 반도체 기업'을 찾는다
FTXL은 이번 비교에서 가장 적극적인 전략을 사용하는 ETF 중 하나입니다.
Nasdaq US Smart Semiconductor Index는 반도체 기업을
Gross Income → ROA → Momentum → Cash Flow
네 가지 요소로 평가합니다. 이후 30~50개 종목을 선정하고 최종 비중은 현금흐름을 기준으로 배분합니다. 지수 편입 시 종목별 비중은 최대 8%, 최소 0.5%이며 반기마다 재구성합니다. (First Trust)
따라서 시가총액이 가장 큰 NVIDIA가 반드시 1위일 필요가 없습니다.
Micron 12.95%
Intel 10.94%
Marvell 7.22%
NVIDIA 6.94%
순입니다.
상위 10개 종목이 약 **68.2%**로 집중도 자체는 높지만 무엇에 집중하는지가 SMH와 다릅니다.
SMH가 기업 규모와 시장 지배력에 좀 더 무게가 있다면, FTXL은 최근의 수익성·현금흐름·가격 모멘텀 등이 종목 선정에 영향을 미칩니다.
그래서 시장의 주도주가 바뀌는 시기에 성과 차이가 크게 나타날 수 있습니다.
PSI — 반도체에 멀티팩터 전략을 적용한다
PSI 역시 단순 지수형 ETF가 아닙니다.
Dynamic Semiconductor Intellidex는 미국 반도체 기업 30개를 대상으로 가격 모멘텀, 이익 모멘텀, 퀄리티, 경영진 행동, 밸류에이션 등을 종합적으로 평가합니다. 지수는 분기마다 재구성됩니다. 총보수는 0.56%입니다. (Invesco)
첨부 포트폴리오에서는 Micron 6.59%, NVIDIA 6.32%, Applied Materials 6.20%로 상위 종목끼리의 비중 차이가 크지 않습니다.
상위 3개는 약 19.1%, 상위 10개도 약 52.2%입니다.
따라서 PSI는 FTXL처럼 팩터를 활용하면서도 포트폴리오 집중도는 상대적으로 낮은 편입니다.
다만 뒤에서 살펴보겠지만, 이것이 반드시 낮은 변동성을 의미하지는 않았습니다.
SOXX — 반도체 ETF의 전통적인 기준점
SOXX는 2001년부터 운용된 대표적인 반도체 ETF로 NYSE Semiconductor Index를 추종합니다. iShares는 반도체 밸류체인 전반의 미국 상장 기업에 투자하는 상품으로 설명하고 있으며 현재 총보수는 0.33%입니다. (BlackRock)
첨부 자료의 상위 구성은
NVIDIA 9.43%
Micron 8.91%
AMD 8.23%
Broadcom 7.48%
상위 10개 비중은 약 **61.4%**입니다.
SOXQ와 성과 흐름이 자주 비슷하게 나타나는 것도 이 때문입니다. 두 상품 모두 대표적인 대형 반도체주 비중이 높습니다.
차이라면 SOXQ는 비용, SOXX는 오랜 운용 이력과 높은 거래 유동성이 상대적인 특징이라고 볼 수 있습니다.
SMH — 엔비디아를 가장 강하게 반영하는 반도체 ETF
SMH는 7개 상품 중 초대형 반도체 주도주에 가장 강하게 집중된 상품입니다.
SMH는 MVIS US Listed Semiconductor 25 Index를 추종하며, 지수는 시가총액과 거래량이 큰 고유동성 기업을 선별하고 대형 기업을 선호합니다. 미국 기업뿐 아니라 미국 시장에 상장된 해외 기업도 포함할 수 있습니다. (VanEck Polska)
NVIDIA 비중이 무려 **22.63%**입니다.
TSMC 9.65%, Broadcom 6.11%를 더하면 상위 3개가 38.39%, 상위 10개가 약 71.7%입니다.
즉 SMH는 단순히 '반도체 산업 전체'에 투자한다기보다 “글로벌 반도체 산업의 가장 큰 승자들에게 더 많은 비중을 준다” 는 성격이 강합니다.
그래서 NVIDIA 같은 초대형주가 시장을 주도할 때와, 중소형 종목으로 상승이 확산될 때의 상대 성과가 크게 달라질 수 있습니다.
XSD — 초대형주보다 반도체 산업 전체의 폭을 산다
XSD는 SMH와 정반대에 가깝습니다. S&P Semiconductor Select Industry Index를 추종하며 수정 동일가중 방식으로 대형·중형·소형주에 비교적 고른 노출을 제공합니다.
1위 Impinj조차 3.92%에 불과합니다.
Ambarella 3.06%, NVIDIA 3.04%, Micron 2.96% 등으로 구성되며 상위 3개 종목을 모두 합쳐도 약 10.0%, 상위 10개는 약 29.4%입니다.
SMH의 상위 10개 비중이 70%를 넘는 것과 비교하면 사실상 정반대 포트폴리오입니다. 따라서 XSD는 “NVIDIA가 얼마나 오르느냐보다 반도체 업종 전반이 얼마나 함께 오르느냐” 가 더 중요한 ETF입니다.
CHPX — AI 시대의 글로벌 반도체 생태계를 담는다
CHPX의 정식 명칭은 Global X AI Semiconductor & Quantum ETF입니다.
이름 그대로 일반적인 반도체 지수보다 범위가 넓습니다.
Global X는 CHPX가 AI용 반도체의 설계·제조뿐 아니라 메모리, 네트워크, 컴퓨팅 시스템, 데이터센터 인프라 및 양자컴퓨팅 생태계까지 투자 대상으로 삼는다고 설명합니다. 미국 기업에 국한하지 않고 글로벌 기업을 포함합니다.
Micron 13.01%
TSMC 10.44%
NVIDIA 10.43%
Broadcom 9.11%
ASML 4.75%
AMD 4.60%
Arista Networks 4.41%
SK hynix 4.38%
Cisco 4.20%
MediaTek 4.13%
상위 3개 종목이 33.88%, 상위 10개가 약 69.46%입니다.
따라서 CHPX가 여러 국가에 분산됐다고 해서 종목 비중까지 낮게 분산된 ETF는 아닙니다. 오히려 핵심은 기업 수의 분산보다 공급망의 분산에 있습니다. 미국의 GPU·네트워크 기업, 대만의 파운드리와 팹리스, 한국의 메모리, 유럽의 장비 기업을 하나의 AI 반도체 생태계로 묶는 구조입니다.
CHPX는 총보수는 0.50%입니다. 2026년 9월 18일 공식 자료 기준 보유종목은 38개입니다.
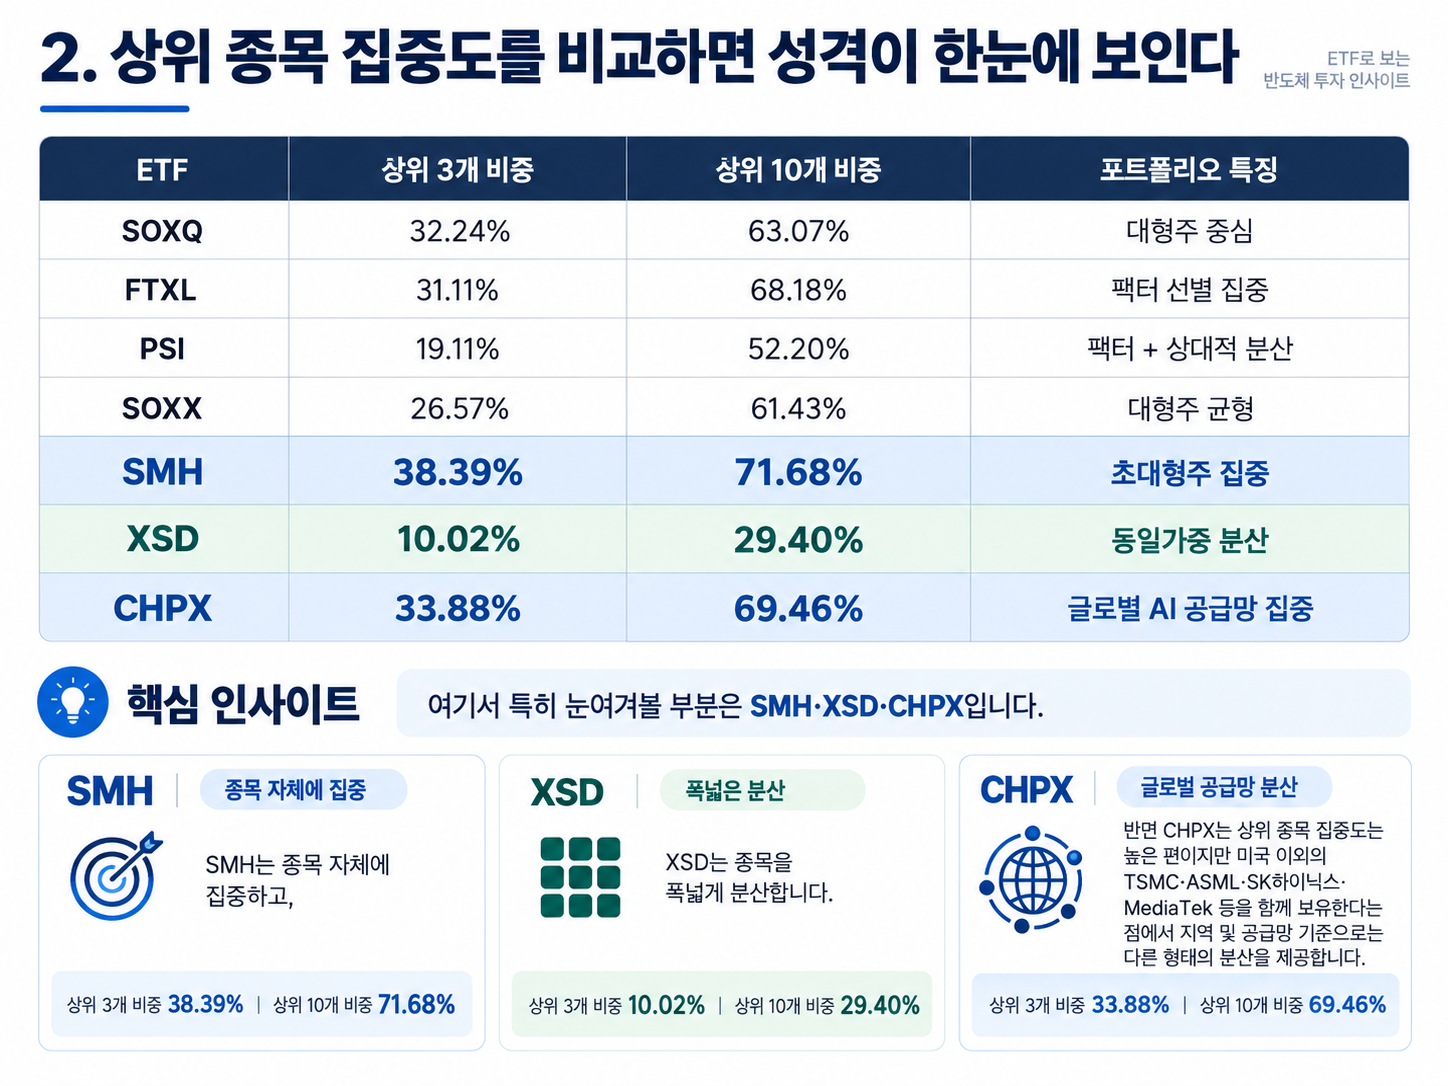
여기서 특히 눈여겨볼 부분은 SMH·XSD·CHPX입니다.
SMH는 종목 자체에 집중하고, XSD는 종목을 폭넓게 분산합니다.
반면 CHPX는 상위 종목 집중도는 높은 편이지만 미국 이외의 TSMC·ASML·SK하이닉스·MediaTek 등을 함께 보유한다는 점에서 지역 및 공급망 기준으로는 다른 형태의 분산을 제공합니다.
3. 7종 공통 비교기간, FTXL이 가장 강했다
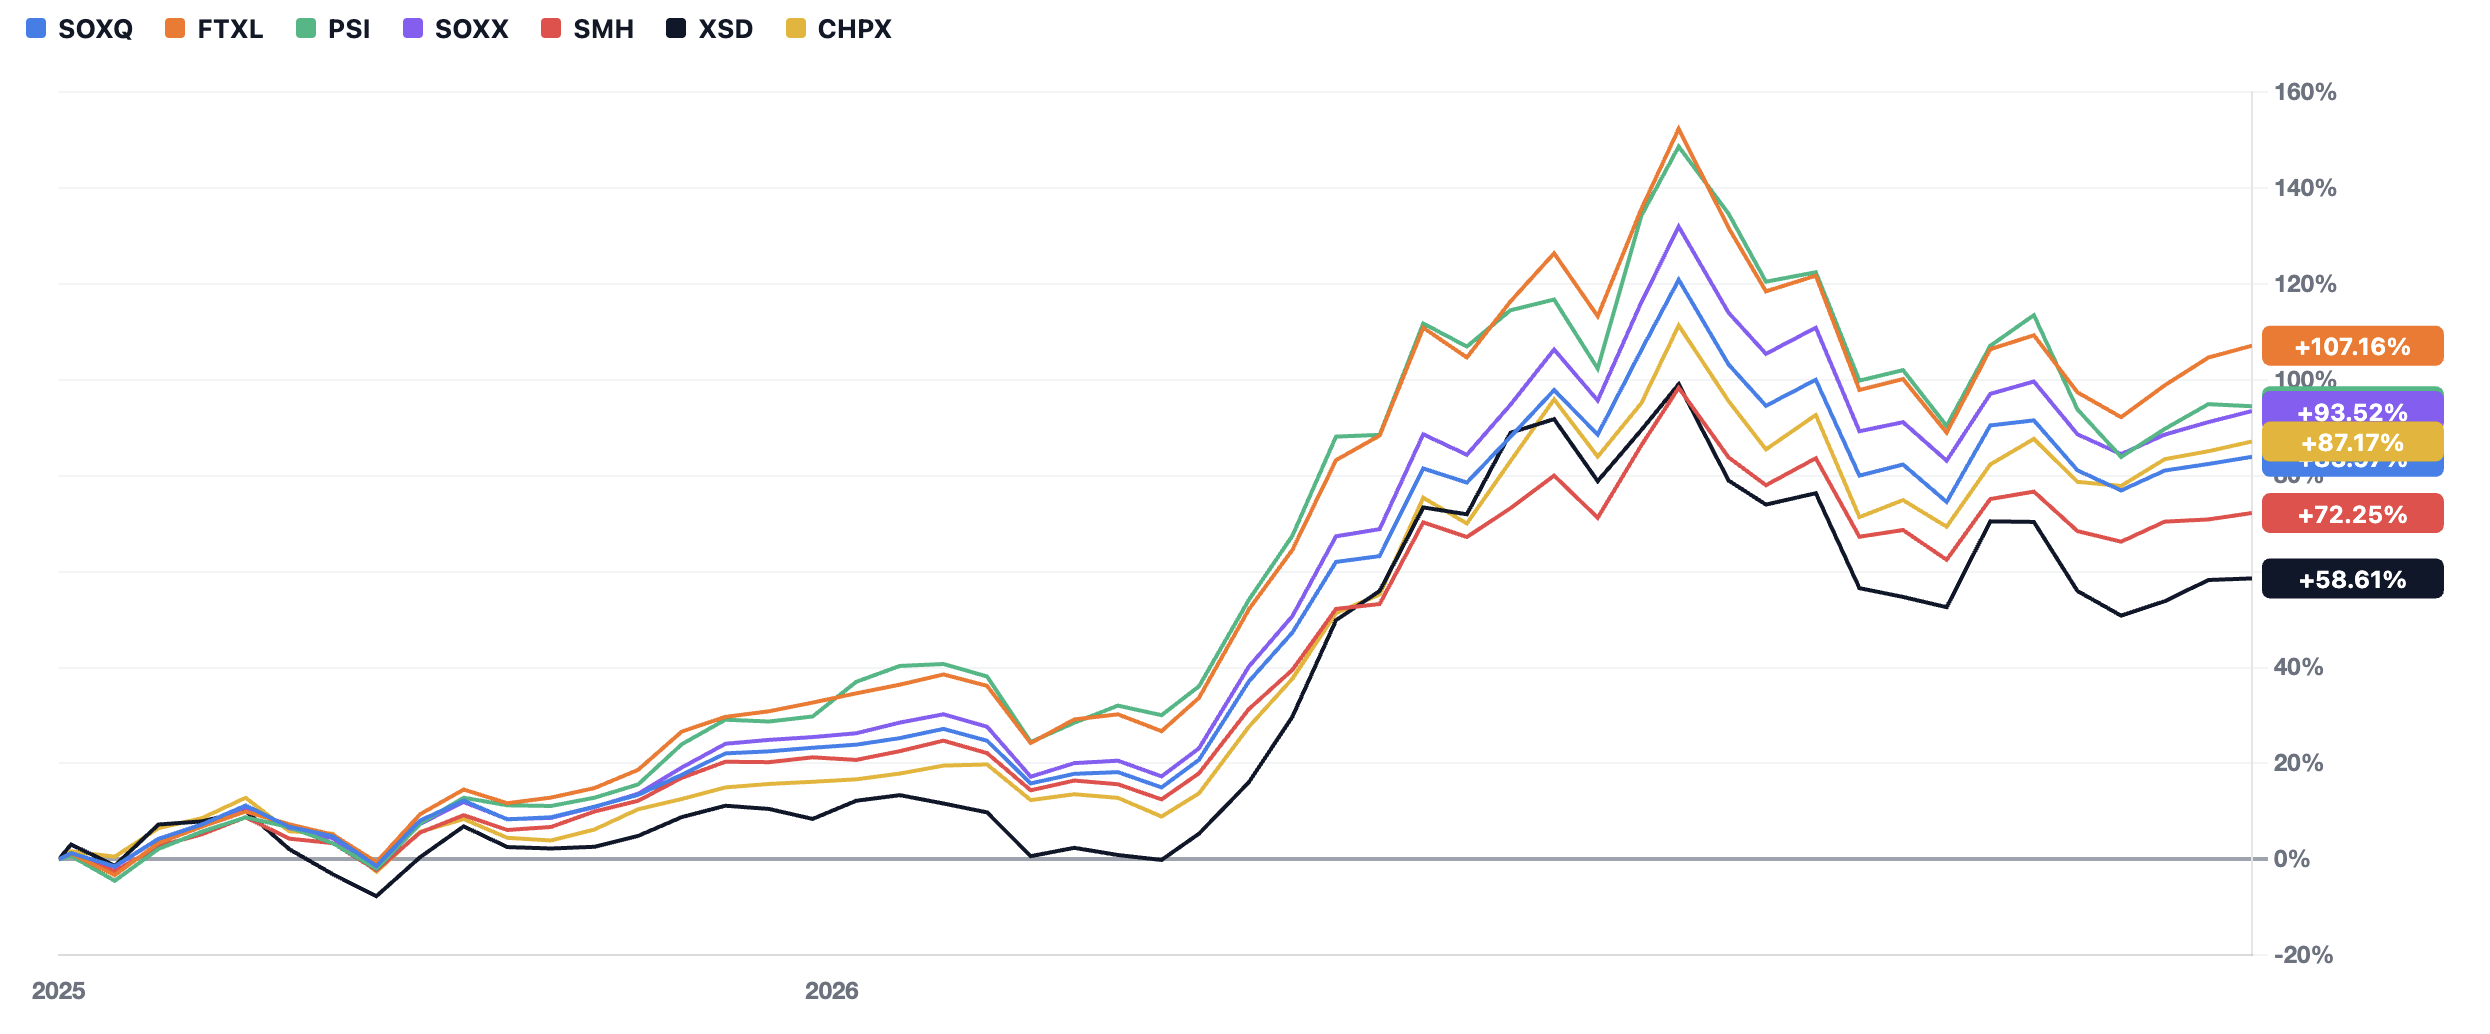
| 순위 | ETF | 공통기간 상승률 |
|---|---|---|
| 1 | FTXL | +107.16% |
| 2 | PSI | +94.52% |
| 3 | SOXX | +93.52% |
| 4 | CHPX | +87.17% |
| 5 | SOXQ | +83.97% |
| 6 | SMH | +72.25% |
| 7 | XSD | +58.61% |
가장 눈에 띄는 것은 FTXL의 +107.16%입니다.
NVIDIA 비중이 가장 높은 SMH가 아니라, 현금흐름·모멘텀·수익성 등을 활용해 종목을 선별하는 FTXL이 가장 높은 성과를 기록했습니다.
PSI 역시 +94.52%로 2위에 올랐습니다.
즉 이 기간의 반도체 상승은 단순히 초대형 AI 주도주만 쫓는 것보다 메모리·장비·기타 반도체 종목으로 주도권이 넓어졌던 흐름이 팩터 ETF에 유리하게 나타난 구간으로 해석할 여지가 있습니다.
다만 이는 특정 기간의 결과이며, 팩터 전략 자체가 언제나 초과수익을 낸다는 의미는 아닙니다.
4. 상승장에서는 XSD가 1위, SMH가 가장 낮았다
대표적인 상승 구간인 2026년 3월 30일~6월 18일을 따로 보면 더 흥미롭습니다.
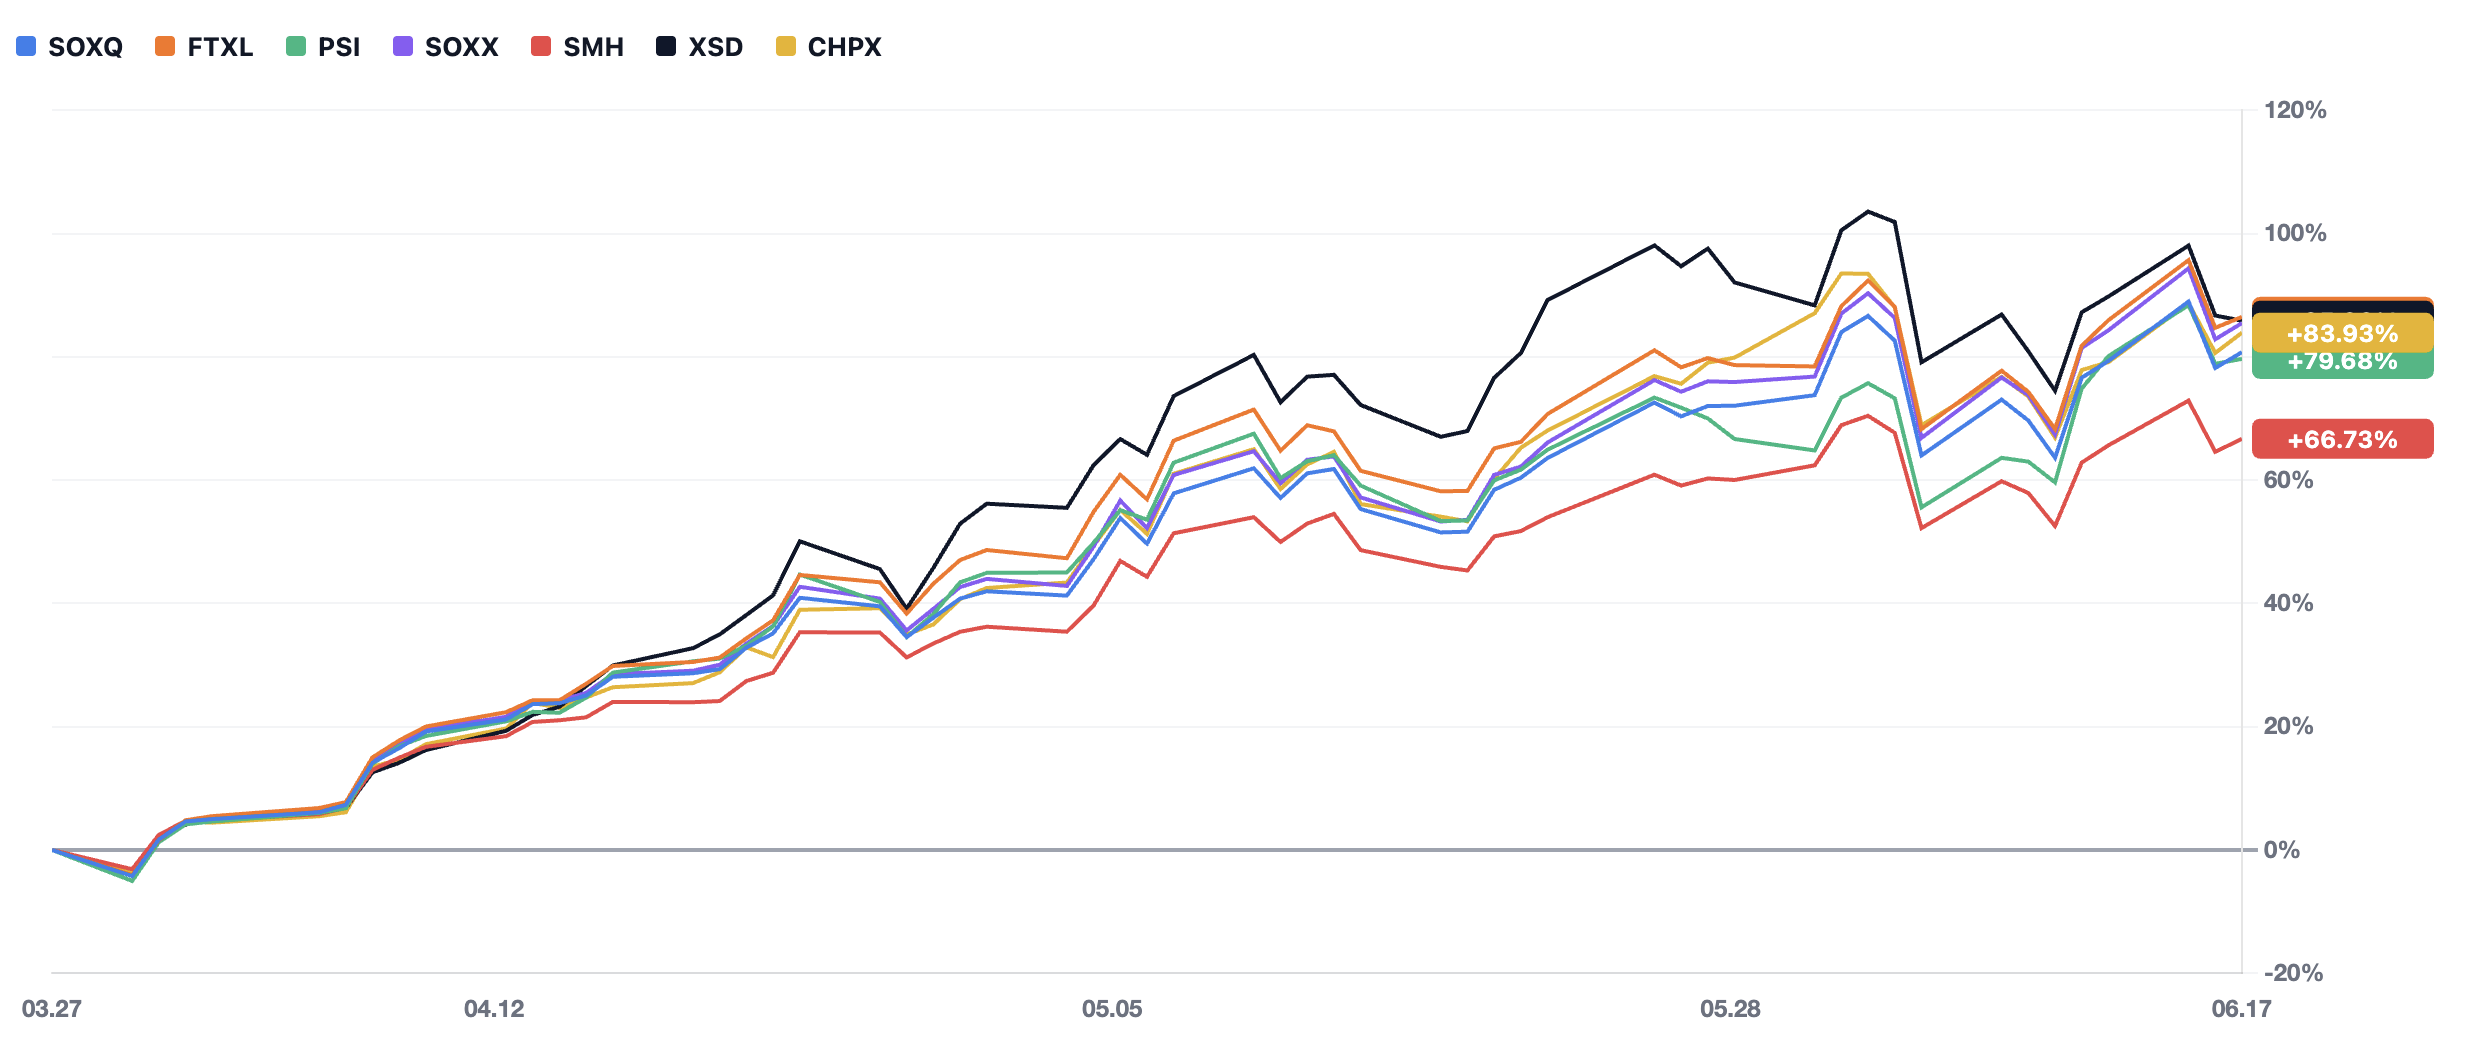
| ETF | 상승률 |
|---|---|
| XSD | +107.91% |
| FTXL | +107.62% |
| SOXX | +106.51% |
| CHPX | +101.53% |
| PSI | +101.34% |
| SOXQ | +100.60% |
| SMH | +82.02% |
7개 ETF가 모두 강하게 올랐지만 1위는 XSD였습니다.
반대로 NVIDIA 비중이 압도적으로 높은 SMH는 +82.02%로 가장 낮았습니다.
이 사례는 반도체 투자에서 상당히 중요한 포인트를 보여줍니다.
반도체가 강하다고 해서 대형주 집중도가 가장 높은 ETF가 항상 가장 많이 오르는 것은 아니다.
상승이 소수 초대형 기업에서 끝나는 것이 아니라 중·소형 반도체 기업까지 광범위하게 퍼지는 상승 폭 확대(Broadening) 국면에서는 동일가중형 XSD의 구조가 오히려 강하게 작동할 수 있습니다.
CHPX 역시 +101.53%로 100%를 넘겼습니다. 미국뿐 아니라 메모리·파운드리·네트워크까지 함께 담는 구조가 이 상승 구간을 무난하게 따라간 모습입니다.
5. 하락장 ① — 짧은 조정에서는 SMH가 가장 잘 버텼다
2025년 11월 3일~19일 단기 조정을 비교하면 결과가 반대로 나타납니다.
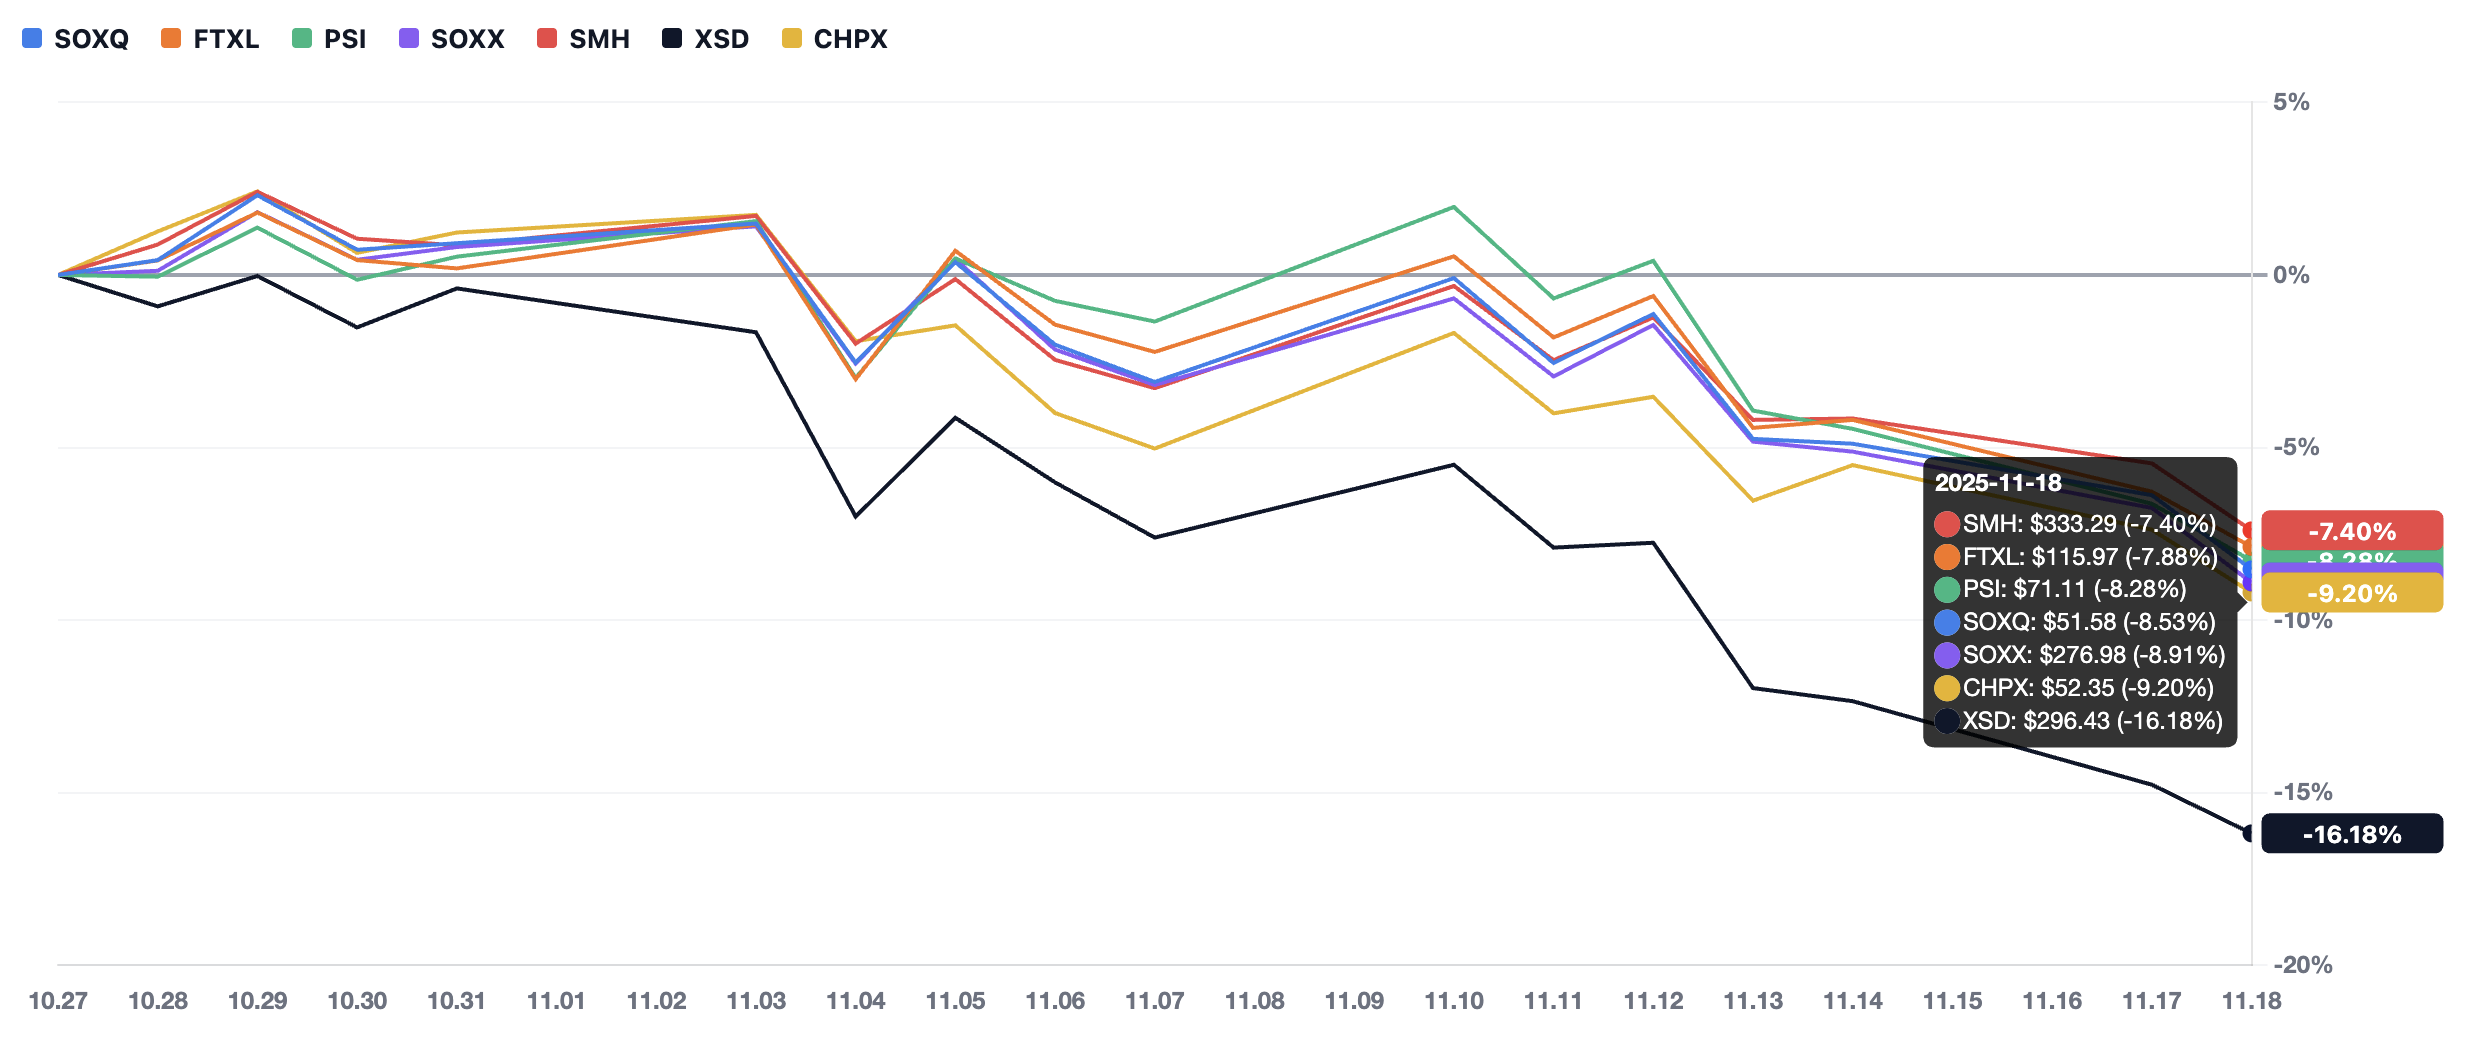
가장 집중도가 높은 SMH가 오히려 가장 적게 하락했고, 가장 분산된 XSD가 가장 크게 떨어졌습니다.
따라서
집중형 = 무조건 위험
동일가중형 = 무조건 안전
이라는 공식은 실제 시장에서는 성립하지 않습니다.
대형 우량 반도체 기업들이 상대적으로 잘 버티는 조정이라면 SMH가 오히려 안정적으로 움직일 수 있고, 중소형주까지 위험회피가 확산되는 시장에서는 XSD가 더 크게 흔들릴 수도 있습니다.
CHPX는 -9.20%로 중간 이하였습니다.
6. 하락장 ② — 큰 조정에서는 SMH와 CHPX가 상대적으로 선방
2026년 6월 22일~7월 29일 하락 구간은 ETF별 차이가 더욱 크게 벌어졌습니다.
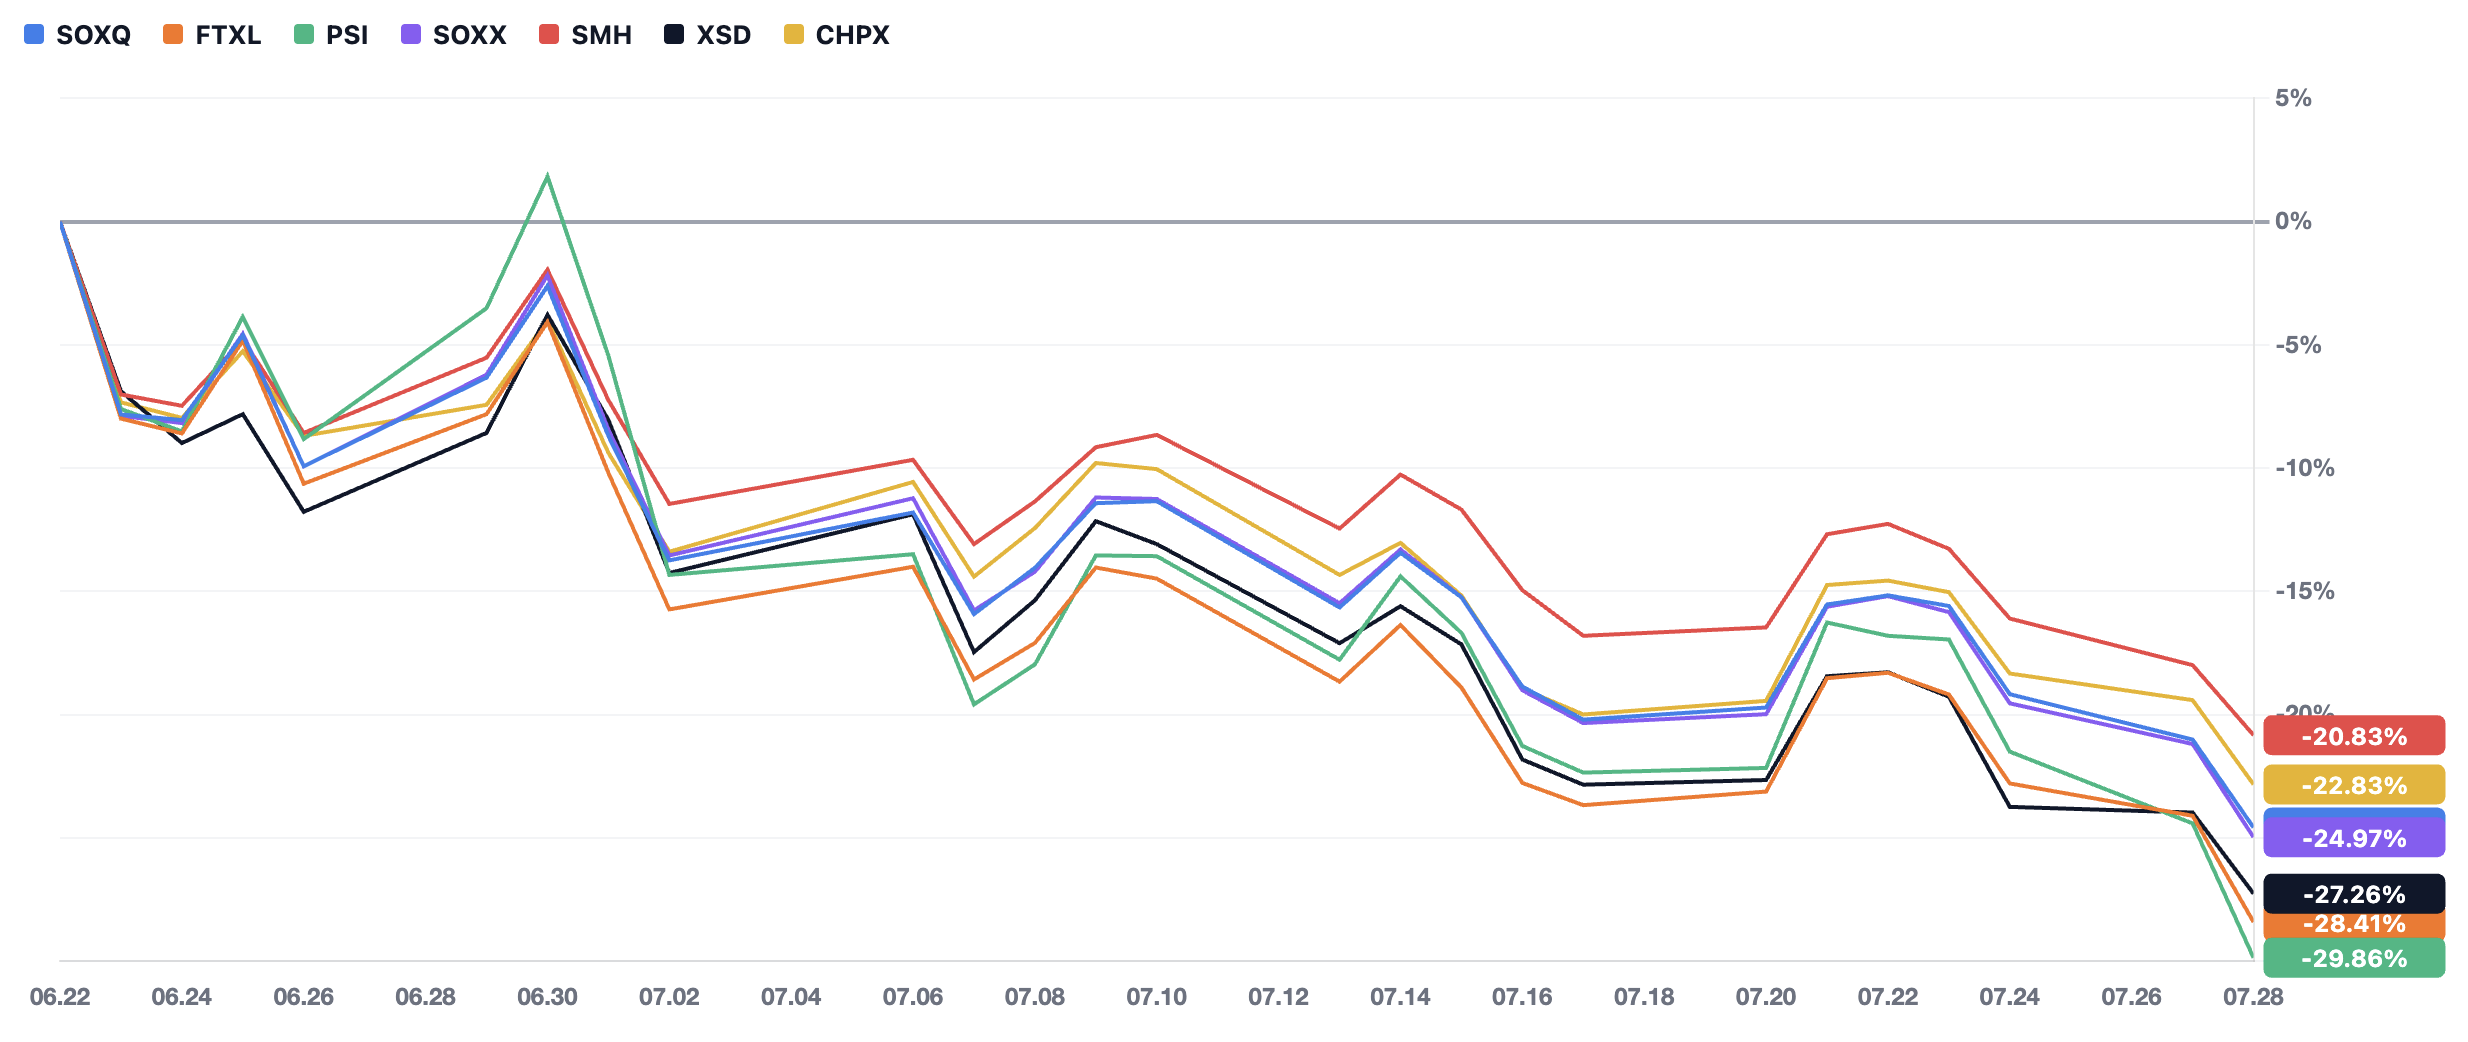
이번에도 SMH가 가장 작은 낙폭을 기록했고, CHPX가 두 번째였습니다.
반면 상승장에서 강했던 FTXL과 PSI는 각각 -32.64%, -34.56%까지 하락했습니다.
이것은 팩터 ETF의 성격을 잘 보여줍니다.
FTXL과 PSI는 '안전한 반도체 ETF'라기보다 특정 팩터를 적극적으로 반영하는 전략형 반도체 ETF입니다.
시장이 해당 팩터에 우호적일 때는 강한 상승 탄력을 보일 수 있지만 반대로 스타일이 역풍을 맞으면 상대 낙폭도 커질 수 있습니다.
7. 일별 변동에서도 PSI의 공격적인 성격이 보인다
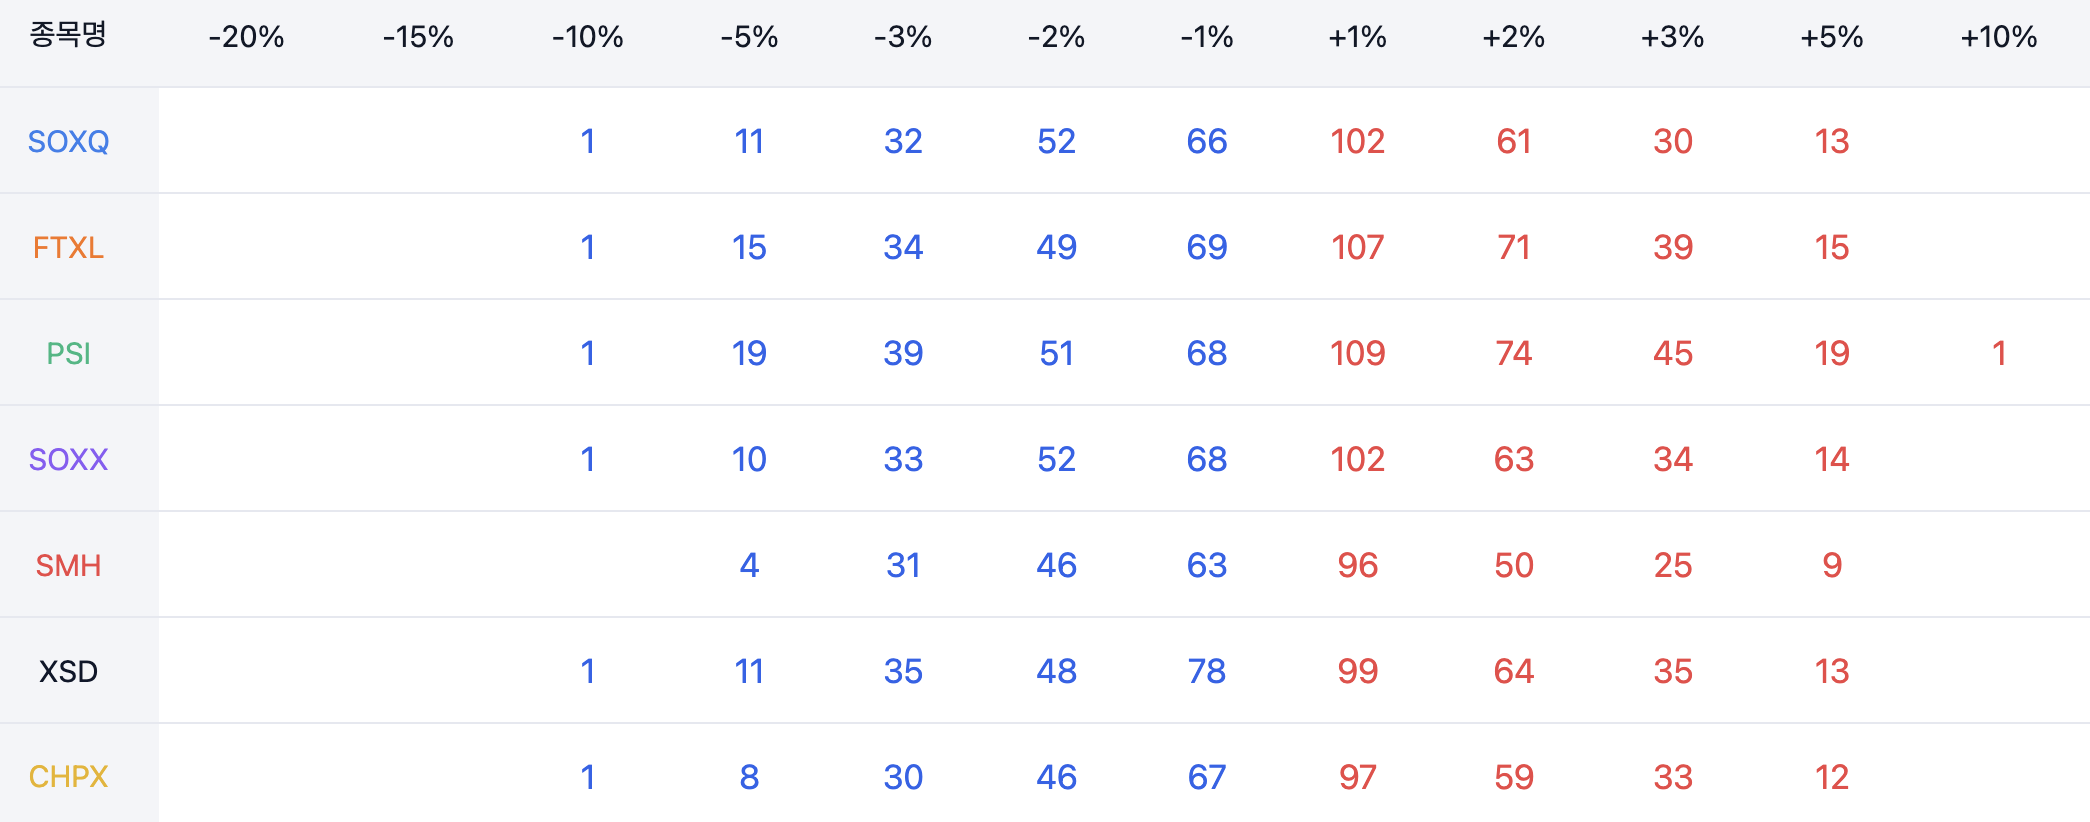
공통 비교기간의 일별 등락 분석에서 ±5% 수준의 큰 움직임이 발생한 횟수를 비교해도 차이가 나타납니다.
| ETF | -5% 이하 발생 | +5% 이상 발생 |
|---|---|---|
| SOXQ | 11회 | 13회 |
| FTXL | 15회 | 15회 |
| PSI | 19회 | 19회 |
| SOXX | 10회 | 14회 |
| SMH | 4회 | 9회 |
| XSD | 11회 | 13회 |
| CHPX | 8회 | 12회 |
PSI는 +5% 이상 오른 날과 -5% 이하로 떨어진 날 모두 19회로 가장 많았습니다.
즉 이번 공통 비교기간만 놓고 보면 PSI는 상승 탄력과 하락 변동성이 모두 큰 ETF였습니다.
반면 SMH는 의외로 큰 일일 변동의 발생 횟수가 가장 적었습니다.
여기서도 포트폴리오 집중도만으로 실제 변동성을 단정하기 어렵다는 점이 드러납니다.
시장의 '방향'보다 '주도권'이 더 중요하다
이번 7종 비교에서 가장 흥미로운 부분은 같은 반도체 상승장에서도 성과 순서가 계속 달라졌다는 점입니다.
초대형 AI 주도주가 강한 시장이라면 SMH의 구조가 유리할 수 있습니다.
메모리·장비 등으로 강세가 이동하고 기업의 수익성·모멘텀이 중요해지면 FTXL이나 PSI의 전략이 두드러질 수 있습니다.
상승이 반도체 중소형주까지 폭넓게 퍼지면 XSD가 강해질 수 있습니다.
특정 스타일을 선택하기 어렵고 대표 반도체 대형주에 폭넓게 투자하려면 SOXQ와 SOXX가 가장 전통적인 구조입니다.
그리고 AI 반도체를 미국 기업만이 아니라 TSMC·ASML·SK하이닉스·MediaTek까지 이어지는 글로벌 공급망 관점에서 보고 싶다면 CHPX는 다른 6개와 구별되는 노출을 제공합니다. 공식적으로도 CHPX는 AI용 칩뿐 아니라 메모리·네트워크·컴퓨팅 시스템과 양자컴퓨팅 기업까지 대상으로 합니다.
10. 같은 'Semiconductor ETF'지만 사실상 서로 다른 전략이다
이번 비교의 핵심은 단순히 어떤 ETF가 수익률 1위였는지가 아닙니다.
공통 비교기간에서는 FTXL이 +107.16%로 가장 높았습니다.
하지만 대표 상승장에서는 XSD가 +107.91%로 가장 강했고, 같은 기간 SMH는 +82.02%에 그쳤습니다.
반대로 하락장에서는 SMH가 두 차례 모두 가장 작은 낙폭을 보였고, 상승장에서 강했던 PSI와 FTXL은 큰 조정에서 상대적으로 더 크게 하락했습니다.
CHPX 역시 흥미롭습니다. 상위 10개 비중은 약 69%로 상당히 집중돼 있지만, Micron·NVIDIA·Broadcom뿐 아니라 TSMC·ASML·SK하이닉스·MediaTek을 함께 담아 국가와 공급망 측면에서는 기존 미국 중심 ETF와 다른 포트폴리오를 구성합니다.
결국 반도체 ETF를 비교할 때 봐야 할 것은 최근 수익률 하나가 아닙니다.
무엇을 담는가, 얼마나 집중하는가, 어떤 기준으로 종목을 고르는가, 상승이 어디까지 확산되는 시장에 유리한가를 함께 살펴봐야 합니다.